Polizei · Absicherung & Risiken

Absicherung für Polizisten – wenn der Dienst früher endet

Über Dienstunfähigkeit spricht im Streifenwagen niemand. Dabei ist sie das Risiko, das die Versorgung am stärksten trifft. Wir erklären ruhig, was dann gilt, wo die Lücken liegen und was du selbst in der Hand hast. Wir verkaufen keine Versicherung.

Worum es bei der Absicherung von Polizisten geht
Kurz erklärt
Beamte sind gut abgesichert – solange der Dienst planmäßig verläuft. Endet er vorzeitig, greift ein eigenes Regelwerk: Bei Dienstunfähigkeit gibt es ein Ruhegehalt, das durch eine Zurechnungszeit gestützt wird, aber deutlich unter dem aktiven Netto liegt. In den ersten Dienstjahren, besonders auf Probe, ist der Schutz noch schwächer. Dieser Bereich erklärt, was in welchem Fall gilt und welche Lücke bleibt – ohne Versicherungsverkauf und ohne Empfehlung.
✦
Amtsärztliche Unterlagen auf dem Tisch – das Verfahren zur Dienstunfähigkeit
Die Ausgangslage

Warum ausgerechnet dieser Beruf das Thema betrifft

Polizeidienst heißt körperliche Belastung, Wechselschicht und Einsatzlagen, die nicht spurlos bleiben.

Was tatsächlich dahintersteckt

Wer die Dienstfähigkeit verliert, verliert nicht nur das Einkommen aus dem aktiven Dienst, sondern auch alle Zulagen, die daran hängen. Genau diese Zulagen haben über Jahre das monatliche Netto geprägt – und sie fallen am Tag der Zurruhesetzung ersatzlos weg. Der entscheidende Punkt ist deshalb nicht, ob es überhaupt etwas gibt, sondern wie groß der Abstand zum bisherigen Leben ausfällt.
Der häufigste Irrtum

„Ich bin doch Beamter – mir passiert nichts“

Dieser Satz stimmt für den Regelfall. Er stimmt nicht für den Fall, der die Versorgung wirklich trifft: wenn der Dienst vorzeitig endet. Drei Zahlen zeigen, wo die Sicherheit aufhört.

5

Jahre Mindestdienstzeit, bevor überhaupt ein Anspruch auf Ruhegehalt entsteht

0 €

Schicht- und Nachtdienstzulagen im Ruhestand – sie enden mit dem aktiven Dienst

Probe

ist die verwundbarste Phase der ganzen Laufbahn – hier greift der volle Schutz noch nicht

Wie es abläuft

Von der Erkrankung bis zum Bescheid – in vier Schritten

01
Längere Dienstunfähigkeit
Wer über einen längeren Zeitraum krankgeschrieben ist, gerät in den Blick des Dienstherrn. Das ist ein normaler Vorgang, kein Vorwurf.
02
Amtsärztliche Untersuchung
Der Amtsarzt beurteilt, ob die Dienstfähigkeit wiederhergestellt werden kann. Maßstab ist der konkrete Dienstposten, nicht jede denkbare Tätigkeit.
03
Prüfung anderer Verwendung
Vor einer Zurruhesetzung wird geprüft, ob eine andere Verwendung im Dienst möglich ist – häufig ein Innendienstposten.
04
Zurruhesetzung und Ruhegehalt
Erst wenn nichts davon greift, folgt der Ruhestand. Das Ruhegehalt berechnet sich aus den erreichten Dienstjahren plus Zurechnungszeit.
Warum ich das schreibe

Ich habe unterschrieben, was ich nicht verstanden habe

Bei mir standen sie auch auf der Wache. Freundliche Leute mit Mappen, die den Beamtenstatus besser kannten als ich. Ich habe unterschrieben, weil es überzeugend klang und weil ich nicht wusste, welche Fragen ich hätte stellen müssen.

Was mich das gekostet hat, habe ich erst Jahre später verstanden. Deshalb steht auf dieser Seite, wie die Absicherungen funktionieren – und nicht, welche du kaufen sollst. Warum ich das mache, steht hier.
0 €
Provision verdienen wir an keiner dieser Absicherungen
Bei mir standen sie auch auf der Wache. Freundliche Leute mit Mappen, die den Beamtenstatus besser kannten als ich. Ich habe unterschrieben, weil es überzeugend klang und weil ich nicht wusste, welche Fragen ich hätte stellen müssen.

Was mich das gekostet hat, habe ich erst Jahre später verstanden. Deshalb steht auf dieser Seite, wie die Absicherungen funktionieren – und nicht, welche du kaufen sollst. Warum ich das mache, steht hier.
Foto: ruhiges Porträt einer Einsatzkraft, Gegenlicht
Chris Oppermann, Mitgruender von COP Investment, am Arbeitsplatz
Chris Oppermann, Mitgruender und Education Lead von COP Investment
Ein Rechenbeispiel

Was 20 Dienstjahre konkret bedeuten

I
Modellfall
Ein Polizeihauptkommissar, A11, 44 Jahre alt, seit 20 Jahren im Dienst, davon lange im Wechselschichtdienst. Nach einer längeren Erkrankung wird die Dienstunfähigkeit festgestellt. Bis dahin hat er rund 36 Prozent Ruhegehaltssatz erdient – 1,79375 Prozent je Dienstjahr.
Die Zurechnungszeit rechnet einen Teil der fehlenden Jahre bis zur Altersgrenze an und hebt den Satz spürbar. An den vollen 71,75 Prozent ändert das aber nichts. Dazu kommt: Die Bezugsgröße sind die ruhegehaltfähigen Dienstbezüge – die Wechselschicht- und Nachtdienstzulagen, die sein monatliches Netto über Jahre mitgetragen haben, sind darin nicht enthalten.
Unter dem Strich stehen zwei Effekte nebeneinander: ein Ruhegehaltssatz, der auf halbem Weg eingefroren wurde, und eine Bezugsgröße, die kleiner ist als das, was tatsächlich auf dem Konto ankam. Genau aus dieser Kombination entsteht die Lücke – nicht aus einem Fehler im System.
Vereinfachtes Modell zur Veranschaulichung, Stand 2026. Keine Berechnung für den Einzelfall – maßgeblich ist immer dein Versorgungsbescheid; die Länder regeln Einzelheiten unterschiedlich.
☰
Wer hängt finanziell an dir
Familie am Abend auf dem Sofa – wer finanziell am Polizisten hängt

Vier Fragen, die deine Lücke bestimmen

Wie groß der Bedarf wirklich ist, hängt weniger am Beruf als an deiner Lebenslage. Diese vier Punkte entscheiden.
Dienstjahre
Sie bestimmen, ob überhaupt ein Anspruch besteht und wie hoch er ausfällt.
Probe oder Lebenszeit
Auf Probe gelten deutlich engere Regeln – das ist die verwundbarste Phase.
Anteil der Zulagen
Alles, was an den aktiven Dienst gekoppelt ist, fällt im Ernstfall weg.
Wer mit dranhängt
Partner, Kinder, Kredit, Haus – daraus ergibt sich, wie groß die Lücke wirklich ist.
Wer diese vier Punkte für sich beantwortet hat, kann jedes Angebot einordnen – und braucht dafür niemanden.
Ehrlich gegenübergestellt

Vertrag oder eigenes Vermögen – zwei Wege im Vergleich

Worauf es ankommt
Wann es greift
Verfügbarkeit
Zugangshürde
Wenn nichts passiert
Was es verlangt
Über einen Vertrag
Wann es greift
Sofort in voller Höhe – im definierten Versicherungsfall
Verfügbarkeit
Nur für diesen einen Fall
Zugangshürde
Gesundheitsprüfung, mögliche Ausschlüsse
Wenn nichts passiert
Die Beiträge sind verbraucht
Was es verlangt
Sorgfältige Auswahl der Bedingungen
Über eigenes Vermögen
Wann es greift
Sobald genug aufgebaut ist – früh also begrenzt
Verfügbarkeit
In jeder Lage, nicht nur im Ernstfall
Zugangshürde
Keine Prüfung, kein Ausschluss
Wenn nichts passiert
Es bleibt dir und geht in die Versorgung über
Was es verlangt
Zeit, Disziplin und Verständnis
Beides kombiniert
Wann es greift
Vertrag überbrückt die Jahre, in denen das Vermögen noch klein ist
Verfügbarkeit
Kurzfristig abgesichert, langfristig frei
Zugangshürde
Prüfung nur für den Vertragsteil
Wenn nichts passiert
Der Vermögensteil bleibt erhalten
Was es verlangt
Eine bewusste Gewichtung – und dass sie eingehalten wird
Unsere Haltung

Warum wir dir hier nichts verkaufen

COP Investment ist eine Finanzbildungsplattform. Wir vermitteln keine Versicherungen und geben keine Empfehlungen ab – aus Überzeugung, nicht aus Vorsicht.

◈

Befaehigen statt vorgeben

Wer versteht, was im Ernstfall greift, kann jedes Angebot selbst einordnen. Das ist mehr wert als jede Empfehlung.

◈

Chancen und Risiken zusammen

Jeder Weg hat beides. Wir zeigen immer beide Seiten – auch die des Weges, den wir selbst gehen.

◈

Keine Provision, kein Interesse

Wir verdienen nichts daran, wofuer du dich entscheidest. Deshalb können wir ehrlich einordnen.

◈

Deine Entscheidung bleibt deine

Wir liefern die Methodik und die Kriterien. Was du daraus machst, bestimmst nur du.
Gesichertes Seil an einem festen Anschlagpunkt – Sinnbild für finanzielle Eigensicherung
”
Eigensicherung heißt, vorbereitet zu sein, bevor etwas passiert. Finanziell gilt genau dasselbe.
COP Investment
Ruhig anfangen

Einmal hinsehen reicht für den Anfang
Du musst heute nichts abschließen und nichts entscheiden. Es genügt zu wissen, wo du stehst – und wie viel Zeit noch auf deiner Seite ist.
Kostenloses Strategiegespräch
▧
Unverbindlich, ohne Produktverkauf
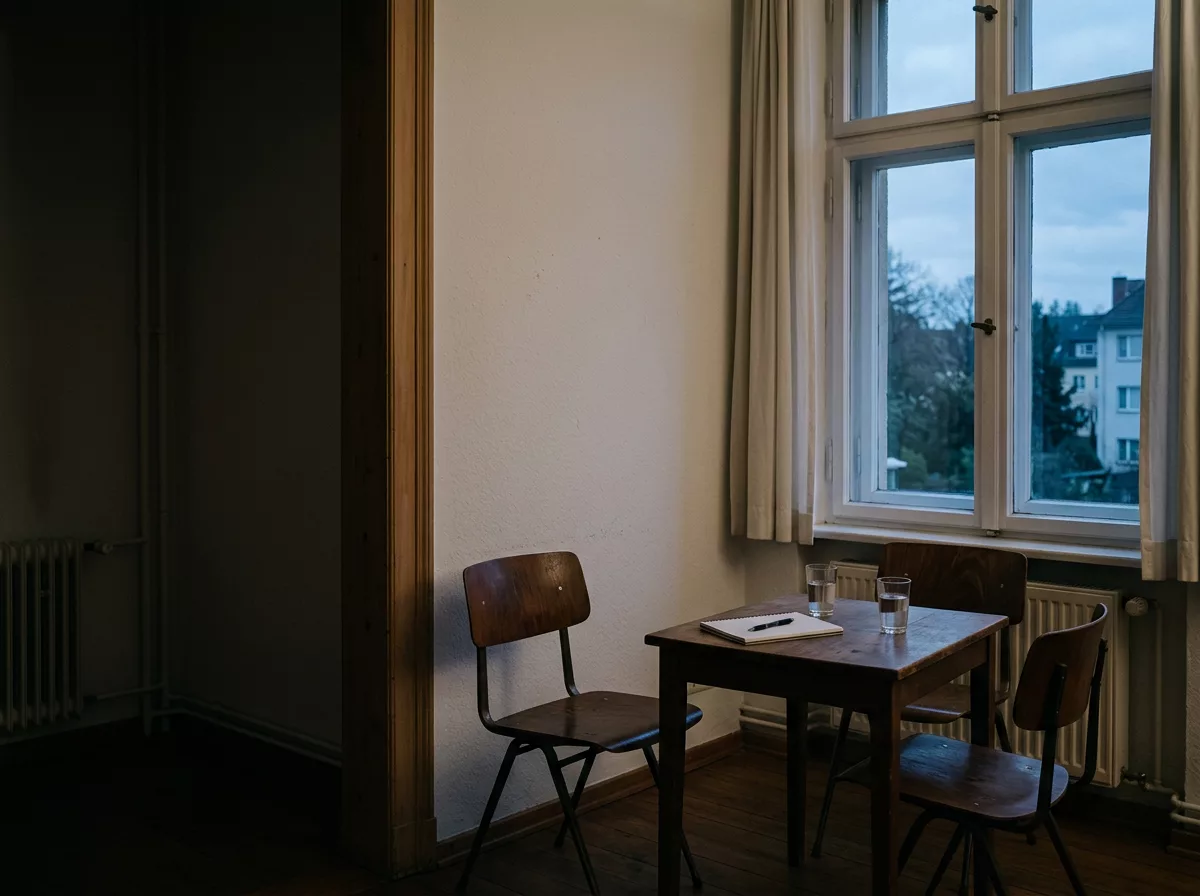
Zwei Stühle an einem Tisch am Fenster – Einladung zum ruhigen Strategiegespräch
Chris Oppermann, Mitgründer von COP Investment und Polizist
Erstellt von
Christof Oppermann & Julian Reppel
Gründer COP Investment – Praktiker aus der Blaulichtfamilie
✓
Inhaltlich geprüft
↻
Zuletzt aktualisiert: August 2026
Grundlage
BeamtVG
und BeamtStG regeln Dienstunfähigkeit und Ruhegehalt (Stand 2026).
Keine
Versicherungs-, Anlage- oder Rechtsberatung – wir vermitteln Wissen.
Länder
regeln Einzelheiten unterschiedlich – maßgeblich ist dein Dienstrecht.
Häufige Fragen

Fragen zur Absicherung im Polizeidienst

Bin ich als Beamter nicht ohnehin abgesichert?
Im Regelfall ja – die Grundlage ist besser als in vielen anderen Berufen. Der kritische Punkt ist der vorzeitige Fall: Endet der Dienst früh, berechnet sich das Ruhegehalt aus den bis dahin erreichten Dienstjahren. Eine Zurechnungszeit gleicht einen Teil aus, den vollen Satz erreicht sie nicht.
Was bedeutet dienstunfähig genau?
Dienstunfähig ist, wer den Anforderungen des eigenen Amtes dauerhaft nicht mehr gewachsen ist. Maßstab ist der konkrete Dienstposten, nicht jede denkbare Tätigkeit. Vor einer Zurruhesetzung wird geprüft, ob eine andere Verwendung im Dienst möglich ist.
Was gilt in der Probezeit?
Hier ist die Lücke am größten. In den ersten Dienstjahren bestehen die Ansprüche noch nicht in vollem Umfang, und bei Dienstunfähigkeit ohne Dienstunfall kann statt eines Ruhegehalts eine Nachversicherung in der gesetzlichen Rentenversicherung erfolgen. Details regeln Bund und Länder unterschiedlich.
Brauche ich eine Dienstunfähigkeitsversicherung?
Das können wir nicht beurteilen und wollen es auch nicht – COP verkauft keine Versicherungen und gibt keine Empfehlungen dazu. Was wir tun können: erklären, was im Ernstfall greift, damit du selbst einschätzen kannst, welche Lücke bleibt.
Reicht eigenes Vermögen als Absicherung?
Das hängt vom Zeitpunkt ab. Vermögen braucht Jahre – tritt der Ernstfall früh ein, ist es klein. Dafür steht es in jeder Lage zur Verfügung, nicht nur im definierten Versicherungsfall. Viele wählen deshalb eine Kombination; die Gewichtung ist eine persönliche Entscheidung.
Womit fange ich am besten an?
Mit dem Polster. Drei bis sechs Nettogehälter auf einem jederzeit verfügbaren Konto tragen dich durch ein längeres Verfahren. Danach lohnt der Blick auf die eigene Versorgungslücke – und erst dann die Frage, wie du sie schließt.
Dein nächster Schritt

Wissen, wo du stehst

Du kennst jetzt die Grundlagen. Wie daraus eine Struktur wird, die zu deinem Dienst und deiner Familie passt, schauen wir uns in Ruhe gemeinsam an – ohne Produktverkauf.

Kostenloses Strategiegespräch