Selbst vorsorgen – der Teil, der dir immer gehört
Ein Vertrag deckt einen definierten Fall. Eigenes Vermögen deckt dein Leben. Beides schließt sich nicht aus – aber nur eines davon bleibt dir auch dann, wenn nichts passiert. Was du dabei selbst in der Hand hast, zeigen wir hier.
Was eigene Vorsorge im Ernstfall leistet
Warum das eine das andere nicht ersetzt
Drei Zahlen, die den Bedarf bestimmen
Zeit ist der Teil, den du nicht nachkaufen kannst
Warum früh anfangen so viel ausmacht
Was das für den Dienst heißt
Derselbe Betrag, zwei Startzeitpunkte
Eingezahlt und gewachsen – zwei verschiedene Dinge
Modellhafte Aufteilung
Je länger ein Betrag arbeiten kann, desto größer fällt der Anteil aus, der nicht aus eigener Einzahlung stammt. Wie ein Depot dabei aufgeteilt wird, hängt von Zeithorizont und Risikotragfähigkeit ab – eine allgemeingültige Aufteilung gibt es nicht.
Warum nicht nur ein Markt
Woraus eine eigene Struktur besteht
- Teure Schulden zuerst – sie kosten mehr, als eine Anlage realistisch einbringt.
- Das Notfallpolster – drei bis sechs Nettogehälter, jederzeit verfügbar.
- Den eigenen Bedarf beziffern – erst die Zahl kennen, dann entscheiden.
- Den langfristigen Kern aufbauen – breit gestreut, über viele Jahre.
- Stabilisierende Bausteine ergänzen – erst wenn das Fundament steht.
Was im Schichtdienst wirklich funktioniert
Was eigener Aufbau leistet – und wo seine Grenzen liegen
Was dafür spricht
Was ehrlicherweise dagegen steht
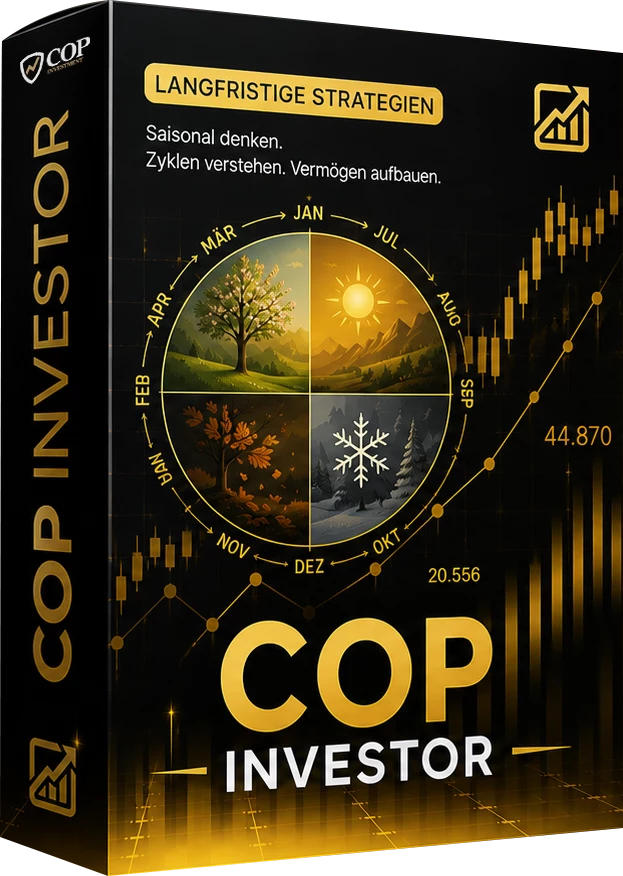
Der COP Investor
Risiko vor Rendite
Warum Kapitalschutz an erster Stelle steht – der Kern der COP-Methode.
Struktur bauen
Wie du dir aus den Bausteinen eine stabile, eigene Depotstruktur zusammensetzt.
Reserve und Aufbau
Was kurzfristig verfügbar bleiben muss und was langfristig arbeiten darf.
Saisonale Muster
Die wiederkehrenden Muster der Märkte verstehen und regelbasiert nutzen.
Im eigenen Tempo
Zeitlich unabhängig lernen – auch zwischen Schichten und Wochenenddienst.
Werkzeuge dazu
Strategieplaner und Handels-Journal im COP-Pit, damit nichts untergeht.
Wir raten dir nicht von einer Absicherung ab
Diese Seite erklärt, was eigener Vermögensaufbau leisten kann. Das ist ausdrücklich kein Argument gegen Verträge – und schon gar keine Empfehlung, auf eine Absicherung zu verzichten.
Beides hat seinen Platz
Gerade in den ersten Dienstjahren, wenn Vermögen noch klein ist, kann ein Vertrag genau die Lücke schließen, die sonst offen bliebe.
Wir verkaufen keine Versicherung
COP Investment vermittelt keine Verträge und erhält dafür keine Provision. Wir haben kein Interesse daran, wie du dich entscheidest.
Wir geben keine Empfehlung ab
Weder für noch gegen einen Weg. Was wir liefern, sind die Kriterien, mit denen du selbst einordnen kannst.
Fachkundige Beratung gehört dazu
Für die konkrete Bewertung eines Vertrags brauchst du jemanden mit Zulassung. Wir bereiten dich auf dieses Gespräch vor.

Fragen zur eigenen Vorsorge
Reicht eigenes Vermögen statt einer Absicherung?
Wie viel sollte ich monatlich zurücklegen?
Was, wenn die Märkte gerade fallen, wenn ich das Geld brauche?
Ist das nicht riskanter als ein Vertrag?
Ratet ihr von einer Versicherung ab?
Womit fange ich an?
Das passt dazu
Das Notfallpolster
Versorgungslücke berechnen
Vermögensaufbau im Überblick
DU oder BU – der Unterschied
Den eigenen Anteil bewusst festlegen
Du kennst jetzt beide Wege und ihre Grenzen. Wie du sie für deine Lage gewichtest, schauen wir uns in Ruhe gemeinsam an – ohne Produktverkauf und ohne Empfehlung.
Kostenloses Strategiegespräch