WENN DU VERBEAMTET BIST · PRIVATE ALTERSVORSORGE

Private Altersvorsorge für Beamte — was zu dir passt

Riester, Rürup, private Rente oder der eigene Weg über ein Depot: Wir ordnen die Möglichkeiten ruhig und ehrlich ein — mit Chancen und Grenzen, damit du selbst entscheidest.

Warum private Altersvorsorge für Beamte überhaupt Thema ist

Kurz & direkt
Private Altersvorsorge für Beamte beginnt mit einer einfachen Einsicht: Die Pension ist eine gute Basis — aber sie ersetzt selten das volle letzte Netto. Zwischen letztem Gehalt und Ruhegehalt bleibt bei vielen Polizisten eine Versorgungslücke. Dazu kommt ein Punkt, den viele Kollegen erst spät auf dem Zettel haben: Zulagen für Wechselschicht, Nacht- und Wochenenddienst fließen über Jahre ins Netto, zählen aber beim Ruhegehalt nicht mit. Wer lange Schichtdienst gemacht hat, spürt den Unterschied am Tag der Pensionierung deshalb doppelt. Private Altersvorsorge ist der Versuch, diese Versorgungslücke zu schließen. Die Frage ist nicht ob, sondern womit.
DIE WEGE IM UEBERBLICK

Vier Wege für die private Altersvorsorge

Es gibt nicht den einen richtigen Weg. Es gibt Wege mit unterschiedlichen Stärken — und unterschiedlichen Grenzen. Diese vier stehen Beamten bei der privaten Altersvorsorge offen. Ein Überblick, bevor wir in die Details gehen.

Geförderte Produkte und der eigene Weg

Riester und Rürup sind staatlich geförderte Verträge — mit Zulagen oder Steuervorteilen, aber auch mit festen Regeln und Kosten. Die private Rentenversicherung ist flexibler, dafür ohne Förderung. Alle drei sind fertige Produkte, die dir jemand verkauft.
Der vierte Weg ist ein anderer: ein selbst aufgebautes Depot, in dem du die Struktur bestimmst — mit ETFs, Anleihen und weiteren Bausteinen. Mehr Eigenverantwortung, dafür mehr Kontrolle über Kosten und Flexibilität. Genau hier setzt der COP-Gedanke an: verstehen, statt ein Produkt unterschreiben.
✦
Strukturiert aufbauen
EHRLICH BETRACHTET

Riester und Rürup für Beamte — Vorteile und Grenzen

Beide Wege haben ihre Berechtigung. Wichtig ist, beide Seiten zu kennen — die Förderung genauso wie die Einschränkungen.

Was dafür spricht

Riester kann sich durch Zulagen lohnen — besonders mit Kindern. Rürup (Basisrente) bringt in höheren Steuerklassen spürbare Steuervorteile in der Einzahlphase. Für manche ist die feste, lebenslange Rentenzahlung im Alter ein echter Sicherheitsgewinn.
Worauf du achten solltest
Kosten: Abschluss- und Verwaltungskosten können einen Teil der Förderung wieder auffressen.
Flexibilität: Das Kapital ist meist bis zur Rente gebunden — vorzeitig herankommen ist schwer.
Vererbung und Wechsel: Beide Punkte sind bei geförderten Verträgen oft eingeschränkt.

Was man realistisch sehen muss

Förderung ist nicht gleich Rendite. Ein geförderter Vertrag mit hohen Kosten kann am Ende weniger bringen als ein günstiger, selbst gesteuerter Weg — oder umgekehrt. Es hängt von deiner Situation ab. Deshalb geben wir hier keine Empfehlung, sondern die Kriterien, mit denen du selbst rechnen kannst.
Nicht die Förderung entscheidet, sondern was nach Kosten und Bindung übrig bleibt.
Kurz gesagt
Geförderte Verträge können sinnvoll sein — aber nur, wenn Kosten und Bindung zu deinem Leben passen. Das lässt sich prüfen, nicht pauschal beantworten.
☰
Abwägen und Orientierung

Worauf es bei jeder Vorsorge wirklich ankommt

Egal welchen Weg du wählst — vier Fragen entscheiden, ob er zu dir passt. Sie sind wichtiger als jedes Produktversprechen. Wer im Streifendienst gelernt hat, vor der Lage erst die Lage zu klären, kennt das Prinzip: erst prüfen, dann handeln.
Kosten
Jeder Euro an Gebühren fehlt später beim Ergebnis. Günstige Strukturen wirken über Jahrzehnte enorm.
Flexibilität
Kommst du im Notfall an dein Geld? Kannst du Beiträge anpassen, wenn sich dein Leben ändert?
Kontrolle
Verstehst du, worin du investierst — und kannst du es selbst steuern? Oder vertraust du blind einem Anbieter?
Zeit
Je früher du anfängst, desto mehr arbeitet der Zinseszins für dich. Zeit ist der größte Hebel, den Einsatzkräfte haben.
Wer diese vier Fragen ehrlich beantwortet, braucht keinen Verkäufer mehr, der ihm sagt, was gut für ihn ist.
STRUKTUR STATT ZUFALL

Wie man eine stabile Basis aufbaut

Bewährte Portfolio-Modelle wie das All-Weather-Portfolio oder das Golden Butterfly zeigen, wie robuste Strukturen aussehen können. Sie sind Vorbild für die Methodik — kein Rezept, das man abschreibt. Jeder baut seine Basis selbst.
Staatsanleihen als Stabilisator — sie dämpfen Schwankungen, wenn Aktien fallen.
Gold als Rohstoff-Baustein — historisch ein Gegengewicht in unruhigen Phasen.
Aktien-ETFs als Wachstumsteil — breit gestreut, günstig, langfristig ausgerichtet.
Zum Vermögensaufbau
Diese Bausteine sind Beispiele, wie robuste Strukturen aufgebaut sind — keine Vorgabe. Vergangene Ergebnisse garantieren keine zukünftige Entwicklung.
100%FUNDAMENT
Aktien-ETF
Staatsanleihen
Gold
Weitere Bausteine
ETF: KAUFEN UND HALTEN

Buy-and-Hold — ehrlich betrachtet

Breit gestreute ETFs kaufen und lange halten ist ein solider, einfacher Weg. Aber auch er hat zwei Seiten — die man kennen sollte.
01

Was dafür spricht

Buy-and-Hold ist günstig, einfach und diszipliniert. Wer breit streut und ruhig bleibt, hat historisch über lange Zeiträume ordentliche Ergebnisse gesehen. Für viele Einsatzkräfte mit wenig Zeit ist es ein sinnvoller Ausgangspunkt — deutlich besser als das Geld auf dem Sparbuch liegen zu lassen.
02

Wo die Grenzen liegen

Stur halten heißt auch: jede Schwankung voll mitnehmen, ohne die wiederkehrenden Muster der Märkte zu nutzen. Genau hier setzt der COP-Gedanke an — nicht als Gegensatz, sondern als Weiterentwicklung: Kapital regelbasiert steuern, wenn die Statistik etwas anderes zeigt.
Saisonale Strategien — der COP-Kern
Märkte zeigen wiederkehrende, statistisch belegbare Muster über das Jahr.
Wer diese Muster versteht, kann regelbasiert entscheiden — nachvollziehbar, nicht aus dem Bauch.
Das ist Wissen, kein Signaldienst: Du verstehst das Warum und entscheidest selbst.
Buy-and-Hold ist besser als nichts. Es zu verstehen und bewusst zu steuern ist der nächste Schritt.
Kurz gesagt
ETF-Sparen ist ein guter Anfang. Die saisonalen Muster zu verstehen macht aus dem Anfang eine eigene Strategie — regelbasiert und historisch belegt, aber ohne Garantie. Genau dieses Wissen vermittelt Der COP Investor — Schritt für Schritt.
Warum ich das schreibe

Meine erste Altersvorsorge war ein geschlossener Fonds

Ich wollte etwas tun, das über die Pension hinausgeht. Also habe ich mich beraten lassen und in etwas investiert, dessen Konstruktion ich bis heute niemandem in zwei Sätzen erklären könnte. Es lief nicht gut.

Der Fehler lag nicht darin, dass ich vorsorgen wollte. Er lag darin, dass ich es jemandem überlassen habe, der daran verdiente. Genau deshalb erklären wir hier die Mechanik, statt Produkte zu empfehlen. Warum ich das mache, steht hier.
Jahre
bis ich verstanden habe, was ich damals unterschrieben hatte
Ich wollte etwas tun, das über die Pension hinausgeht. Also habe ich mich beraten lassen und in etwas investiert, dessen Konstruktion ich bis heute niemandem in zwei Sätzen erklären könnte. Es lief nicht gut.

Der Fehler lag nicht darin, dass ich vorsorgen wollte. Er lag darin, dass ich es jemandem überlassen habe, der daran verdiente. Genau deshalb erklären wir hier die Mechanik, statt Produkte zu empfehlen. Warum ich das mache, steht hier.
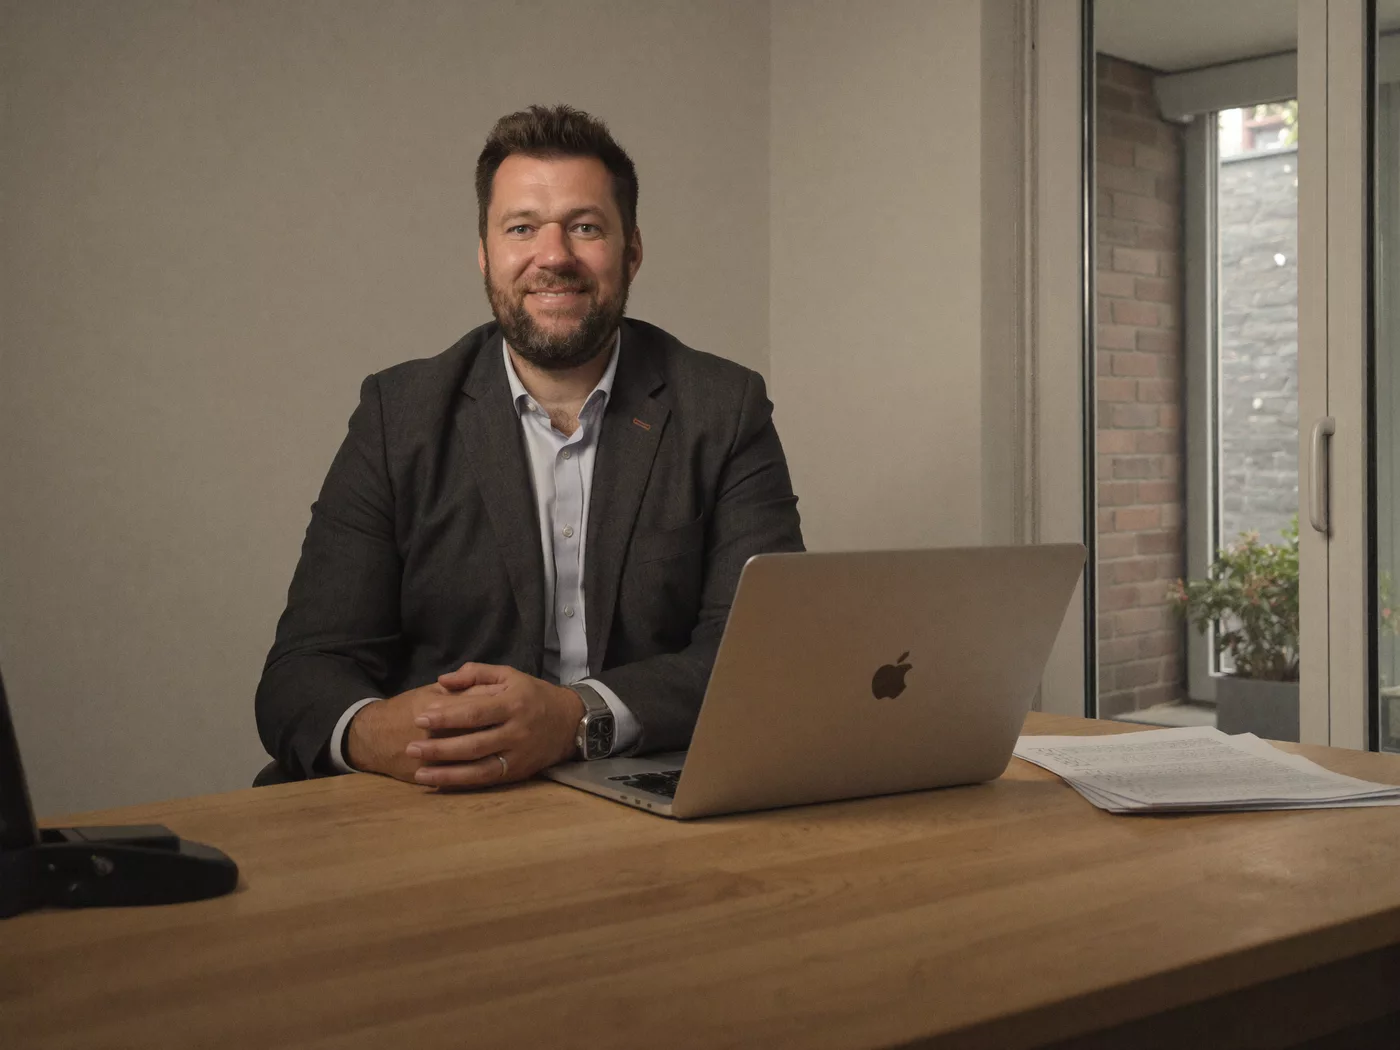
Foto: ruhiges Porträt einer Einsatzkraft, Gegenlicht
Chris Oppermann, Mitgruender von COP Investment, am Arbeitsplatz
Chris Oppermann, Mitgruender und Education Lead von COP Investment
DIE WEGE GEGENUEBERGESTELLT

Vier Wege im direkten Vergleich

Rein beschreibend — ohne Wertung, welcher der beste ist. Das hängt von deiner Situation ab.
WegStärkeZu bedenken
RiesterZulagen, v.a. mit KindernKosten, feste Bindung
Rürup / BasisrenteSteuervorteil in EinzahlphaseKeine Auszahlung vor Rente
Private RentenversicherungFlexibler, lebenslange RenteKeine Förderung, Kosten
Eigenes DepotGünstig, volle KontrolleEigenverantwortung, Wissen nötig
Übersicht zur Orientierung, keine Empfehlung. Jede Entscheidung sollte individuell bewertet werden — im Zweifel mit einer Fachperson.
DER COP-BLICK

Zwei Systeme, die genau hier ansetzen

Einsatzkräfte bringen Disziplin, Risikodenken und langfristige Planung schon mit — wer eine Lage strukturiert abarbeitet, kann das auch mit dem eigenen Depot. Genau diese Stärken lassen sich auf die private Altersvorsorge übertragen. Unsere zwei Wissenssysteme zeigen dir, wie du die Versorgungslücke zwischen Pension und letztem Netto strukturiert selbst schließt — als Bildung, nicht als Empfehlung.

WISSENSSYSTEM · LANGFRISTIG
COP Investor

Systematischer, langfristiger Vermögensaufbau — saisonal informiert. Kapital regelbasiert steuern statt stur durchhalten. Der ruhige Weg, um die Versorgungslücke über Jahre selbst zu schließen.

Der COP Investor ansehen →
WISSENSSYSTEM · AKTIV
COP Selektor

Die aktiveren, kurzfristigeren Marktentscheidungen — für alle, die tiefer einsteigen und mehr Verantwortung selbst übernehmen wollen. Als reines Bildungsangebot verstanden.

Der COP Selektor — in Vorbereitung
DEIN PRINZIP
Du entscheidest

Wir geben die Methodik und die Kriterien. Welchen Weg du gehst und wie du strukturierst, bleibt immer deine Entscheidung.

Vom Produkt-Denken zum eigenen Weg

Der nächste Schritt
Wer die vier Kriterien verstanden hat, merkt schnell: Die spannendste Frage ist nicht welches Produkt, sondern wie du dir selbst eine stabile Struktur aufbaust. Genau darum geht es beim strukturierten Vermögensaufbau — dem Kern des COP-Wegs. Bausteine dafür sind unter anderem breit gestreute ETFs, ein regelmäßiger Sparplan und Staatsanleihen als Stabilisator.
DEIN NAECHSTER SCHRITT

Den eigenen Weg strukturiert aufbauen

Du kennst jetzt die Wege und die Kriterien. Wie du daraus eine stabile, eigene Struktur baust, zeigen wir Schritt für Schritt im Bereich Vermögensaufbau — ruhig, verständlich und ohne Verkaufsdruck.
Zum Vermögensaufbau
▧
Der Weg zum Ziel
Chris Oppermann, Mitgründer von COP Investment und Polizist
Erstellt von
Christof Oppermann & Julian Reppel
Gründer COP Investment — Praktiker aus der Blaulichtfamilie
✓
Inhaltlich geprüft
↻
Zuletzt aktualisiert: August 2026
Grundlage
Keine
Anlageberatung — wir vermitteln Wissen, keine Empfehlungen.
Chancen
und Risiken werden immer gemeinsam gezeigt.
Eigen
verantwortung — du entscheidest selbst, informiert.
HAEUFIGE FRAGEN

Fragen rund um die private Altersvorsorge

Lohnt sich Riester für Beamte?
Das hängt von deiner Situation ab — vor allem von Kindern und Steuerklasse. Zulagen können attraktiv sein, Kosten und Bindung sprechen dagegen. Es lohnt sich, konkret nachzurechnen statt pauschal zu entscheiden.
Rürup oder ETF — was ist besser?
Beides hat seine Berechtigung. Rürup bringt Steuervorteile in der Einzahlphase, ist aber fest gebunden. Ein ETF-Depot ist flexibler und günstiger, verlangt aber Eigenverantwortung. Wir zeigen die Kriterien — die Entscheidung bleibt bei dir.
Was ist mit dem regelbasierten Ansatz von COP gemeint?
Märkte zeigen wiederkehrende, statistisch belegbare Muster über das Jahr. Wer sie versteht, entscheidet nach festen Regeln statt aus dem Bauch. Es ist Bildung, kein Signaldienst: du verstehst das Warum und entscheidest selbst. Ausführlich erklärt im Beitrag zu saisonalen Strategien.
Reicht ETF-Sparen als Altersvorsorge?
Für viele ist breit gestreutes ETF-Sparen ein solider Kern — günstig und diszipliniert. Es ist deutlich besser als Sparbuch, hat aber auch Grenzen. Wer die Marktmuster versteht, kann daraus eine bewusst gesteuerte Strategie machen.
Gibt COP mir eine Empfehlung, was ich kaufen soll?
Nein. COP ist eine Finanzbildungsplattform und gibt keine Anlageempfehlungen. Wir vermitteln Wissen und Methodik, damit du eigenstaendig fundierte Entscheidungen triffst — Befaehigung statt Vorgabe.
Wie fange ich am besten an?
Mit Verstehen. Kenne die Wege, ihre Kosten und ihre Grenzen — dann bau dir Schritt für Schritt eine eigene Struktur auf. Der Bereich Vermögensaufbau begleitet dich dabei ruhig und ohne Verkaufsdruck.
RUHIG ANFANGEN

Verstehen, bevor du dich entscheidest

Keine Beratung, kein Verkauf — nur das Wissen, mit dem du deine private Altersvorsorge selbst in die Hand nimmst. Lieber im Gespräch? Vereinbare ein ruhiges Strategiegespräch — unverbindlich und ohne Produktverkauf.

Zum Vermögensaufbau
