Für den Rettungsdienst
Finanzen für den Rettungsdienst – dein Überblick
Notfallsanitäter, Rettungsassistenten, ehrenamtliche Helfer: Wer täglich für das Leben anderer da ist, verdient auch bei den eigenen Finanzen Klarheit. Hier findest du verständliches Wissen – von Menschen, die den Dienst kennen.
Dein Wegweiser
Finde schnell, was dich betrifft
Diese Seite führt dich in fünf ruhigen Schritten durch das Thema – vom Überblick über die Berechnung deiner Versorgungslücke bis zum Wissen dahinter. Nutze das Verzeichnis rechts, um direkt zum Abschnitt zu springen, der dich gerade interessiert.
Worauf kommt es bei den Finanzen im Rettungsdienst an?
Kurz gesagt
Der Rettungsdienst ist vielfältig: Die meisten sind bei Hilfsorganisationen oder kommunal angestellt, manche im Beamtenverhältnis, viele leisten ehrenamtlich Dienst. Fast allen gemeinsam ist der belastende Schichtdienst – und dass die eigene Finanzplanung im Trubel liegen bleibt. Es geht nicht um Reichtum, sondern um Sicherheit: verstehen, wie man ruhig Vermögen aufbaut, Risiken absichert und der Zeit ihre Wirkung lässt. Wir geben keine Empfehlungen und keine Garantien – wir vermitteln Wissen, damit du selbst gute Entscheidungen triffst.
Video ansehen
Vimeo-Standbild: ruhige Erklärszene mit Whiteboard
Persönlich
Warum Finanzwissen gerade im Rettungsdienst zählt
Chris und Julian erklären, warum ein ruhiger Plan im Schichtdienst so viel wert ist – und wie du anfängst.
—
Verständlich erklärt, ohne Fachchinesisch
—
Zugeschnitten auf die Realität der Blaulichtfamilie
—
Wissen statt Versprechen – keine Kaufempfehlungen
Für alle im Rettungsdienst
Warum der Schichtdienst auch deine Finanzen betrifft
Deine Ausgangslage
Ob festangestellt bei einer Hilfsorganisation, im öffentlichen Dienst oder ehrenamtlich – der erste Schritt zu finanzieller Klarheit ist für alle derselbe: die eigene Lage verstehen und ruhig planen.
Schritt 01
Schichtdienst zehrt – auch an der Planung
Wechselnde Schichten, körperliche und seelische Belastung, wenig planbare Zeit: Der Rettungsdienst fordert viel. Genau deshalb bleibt die eigene Finanzplanung oft auf der Strecke. Dabei würde gerade hier ein einfacher Plan viel Druck nehmen – weil er im Hintergrund arbeitet. Wie du regelbasiert vorgehst, zeigt unser Kompetenzzentrum.
Schritt 02
Sicherheit entsteht durch Vorbereitung
Im Einsatz verlässt du dich auf geübte Routinen. Bei den Finanzen ist es genauso: Wer einmal in Ruhe seine Lage sortiert, muss im Alltag nicht mehr grübeln. Das gibt Sicherheit – in einem Beruf, der genug Unvorhersehbares bereithält.
Unterschiedliche Lagen, ein Ziel
Angestellt: meist gesetzlich versichert, Vermögensaufbau bleibt Eigensache.
Verbeamtet: sichere Grundlage mit Pension und Beihilfe – aber kein Selbstläufer.
Ehrenamtlich: Absicherung hängt vom Hauptberuf ab – genau hinschauen lohnt.
Du sorgst im Dienst für die Sicherheit anderer. Die eigene finanzielle Sicherheit verdient dieselbe Sorgfalt.
Kurz gesagt
Egal in welchem Verhältnis du Dienst leistest – der Anfang ist gleich: Lage verstehen, ruhig planen.
Die Ausgangslage
Was von deinem Einkommen im Ruhestand übrig bleibt
Im Ruhestand steht dir meist deutlich weniger zur Verfügung als im aktiven Dienst. Die Differenz – die Versorgungslücke – fällt oft größer aus als gedacht. Wer sie früh kennt, kann sie ruhig schließen.
Letztes Nettoeinkommen im aktiven Dienst
Gesetzliche bzw. beamtenrechtliche Versorgung
Die verbleibende Lücke – deine Eigenverantwortung
Beispielhafte Veranschaulichung – historisch, nicht garantiert.
Ein Rechenbeispiel
Wie aus 100 Euro im Monat ein Baustein wird
Beispiel
Modellhaft, vereinfacht
Nehmen wir eine Notfallsanitäterin, 30 Jahre alt, die monatlich 100 Euro zurücklegt. Nicht viel – etwa der Gegenwert einiger Schichtzulagen im Monat.
Über die Jahre wirkt vor allem eins: die Zeit. Aus regelmäßigen kleinen Beträgen kann über Jahrzehnte ein spürbarer Baustein für den Ruhestand werden – weil nicht nur der Einsatz, sondern auch die Erträge darauf weiterarbeiten.
Die genaue Summe hängt von vielen Faktoren ab und ist nicht vorhersehbar. Entscheidend ist nicht die perfekte Zahl, sondern der frühe, ruhige Beginn.
Vereinfachtes Modellbeispiel zur Veranschaulichung. Keine Prognose, keine Garantie – historische Betrachtung, keine Zusage künftiger Ergebnisse.
Kein Reichtum, sondern Sicherheit
Ein sinnvoller Beruf schützt Leben – selten das eigene Vermögen
Der Rettungsdienst gibt vielen einen tiefen Sinn – aber ein erfüllender Beruf sorgt nicht automatisch für finanzielle Sicherheit. Finanzbildung setzt genau hier an: nicht um schnell reich zu werden, sondern um das, was du hast, ruhig und klug einzusetzen. Oft reicht ein ruhiger Moment vor der Schicht und ein klarer Plan.
1 x
Einmal die Lage sortieren – und der Plan arbeitet im Hintergrund weiter.
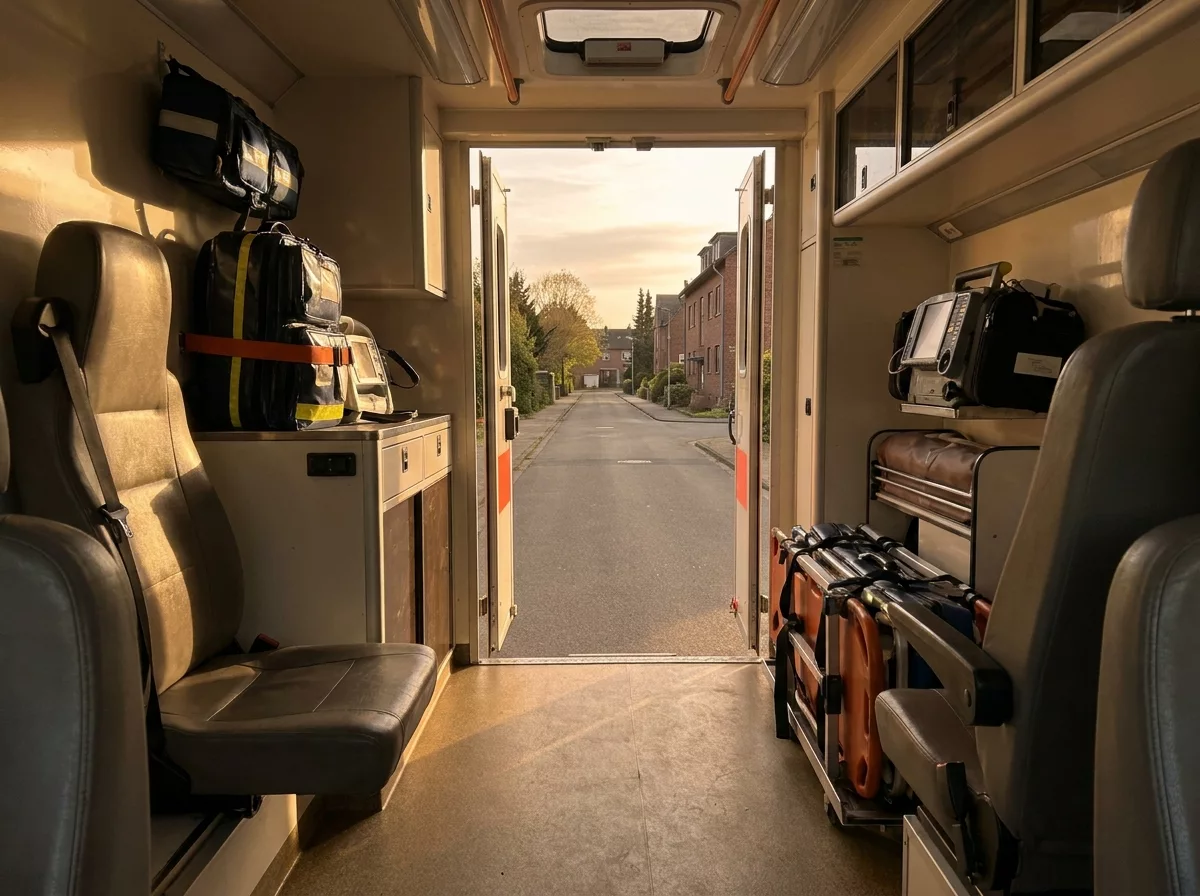
Das Wissen für deinen Weg
Alles zur Finanzplanung im Rettungsdienst
Berufsunfähigkeit
Warum dich als Angestellten niemand automatisch auffängt.
→
Ausbildungskosten
Wer zahlt, welche Bindung entsteht und was die Steuer hergibt.
→
Rettungssanitäter-Ausbildung
Der 520-Stunden-Lehrgang: Kosten, Finanzierung, Fallstricke.
→
Notfallsanitäter-Ausbildung
Was du in den drei Jahren bezahlt bekommst und worauf im Vertrag zu achten ist.
→
Verbeamtet als Notfallsanitäter
Der Weg über die Berufsfeuerwehr – und was sich dabei alles ändert.
→
Bundeswehr
Die dritte Statuswelt – und was nach der Dienstzeit bleibt.
→
Ehrlich abgewogen
Selbst vorsorgen oder abwarten?
Früh selbst vorsorgen
✓
Die Zeit arbeitet für dich – der wichtigste Hebel überhaupt.
✓
Du entscheidest selbst, statt dich allein auf die Pension zu verlassen.
✓
Ein ruhiger Plan nimmt Druck aus dem Alltag.
✓
Schon kleine Beträge können über Jahrzehnte wirken.
Abwarten und nichts tun
–
Jedes Jahr ohne Plan ist verlorene Zeit, die sich kaum aufholen lässt.
–
Die Versorgungslücke bleibt unklar und wird gern verdrängt.
–
Im Ruhestand fehlt der Spielraum, den man sich früh hätte schaffen können.
–
Aus Unsicherheit wird oft gar keine Entscheidung getroffen.
Häufige Fragen
Fragen zu Finanzen im Rettungsdienst
Sind Rettungskräfte gesetzlich oder privat versichert?
Das hängt vom Anstellungsverhältnis ab. Angestellte bei Hilfsorganisationen oder kommunalen Trägern sind meist gesetzlich versichert, verbeamtete Rettungskräfte haben Anspruch auf Beihilfe. Ein Blick auf die eigene Lage lohnt sich in jedem Fall.
Was ist eine Versorgungslücke?
Die Versorgungslücke ist die Differenz zwischen deinem letzten Nettoeinkommen und dem, was dir im Ruhestand tatsächlich zur Verfügung steht. Unser Rechner auf dieser Seite hilft dir, sie grob einzuordnen.
Lohnt sich Vorsorge trotz Schichtdienst und wenig Zeit?
Gerade dann. Ein einfacher, regelbasierter Plan läuft im Hintergrund, ohne dass du dich ständig kümmern musst. So nimmt er Druck, statt zusätzlichen zu erzeugen.
Muss ich mich mit Börse auskennen, um anzufangen?
Nein. Das Kompetenzzentrum erklärt die Grundlagen verständlich und Schritt für Schritt – ohne Fachchinesisch und ohne Vorwissen.
Ist das eine Anlageberatung?
Nein. COP Investment ist eine Finanzbildungsplattform. Wir geben keine Kauf- oder Verkaufsempfehlungen und keine Garantien, sondern vermitteln Wissen, damit du selbst entscheiden kannst.
Wie fange ich am besten an?
Mit zwei Schritten: die eigene Versorgungslücke einordnen – und dann im Kompetenzzentrum die Grundlagen verstehen. Von dort geht es ruhig und in deinem Tempo weiter.

Erstellt von
Chris & Julian, COP Investment
Praktiker und Mitglieder der Blaulichtfamilie – keine Finanzgurus
Worauf wir aufbauen
Praxis
Eigene Erfahrung an den Märkten – inklusive eigener Fehler.
Nähe zum Dienst
Wir kennen Schichtdienst und die Realität im Rettungsdienst aus erster Hand.
Ehrlichkeit
Chancen und Risiken immer gemeinsam – keine Garantien, keine Kaufempfehlungen.
Verständlichkeit
Komplexes ohne Fachchinesisch – Schritt für Schritt erklärt.
Unabhängigkeit
Wissen statt Verkaufsdruck: Wir vermitteln Prinzipien, du entscheidest.
Für die Blaulichtfamilie
Zugeschnitten auf angestellte, verbeamtete und ehrenamtliche Rettungskräfte.
Kein Druck, nur Klarheit
Sprich mit jemandem, der den Dienst kennt
Im kostenlosen Strategiegespräch schauen wir gemeinsam auf deine Ausgangslage – egal, in welchem Verhältnis du Dienst leistest. Auf Augenhöhe, ohne Verkauf.
Kostenloses Strategiegespräch