Pension · Versorgung

Die Versorgungslücke bei Polizisten – und was sie für dich bedeutet

Die Pension ist eine gute Basis. Sie ersetzt aber selten das letzte Netto – und viele merken das erst kurz vor dem Ruhestand. Wir zeigen ruhig und ehrlich, wie die Lücke entsteht, wie groß sie typischerweise ausfällt und was du daraus machen kannst.

Was die Versorgungslücke bei Beamten ist

Kurz erklärt
Die Versorgungslücke ist der Unterschied zwischen dem, was du im aktiven Dienst netto zur Verfügung hast, und dem, was nach der Pensionierung netto übrig bleibt. Sie entsteht nicht durch einen Fehler im System, sondern weil das Ruhegehalt bewusst nur einen Anteil der ruhegehaltfähigen Dienstbezüge ersetzt – höchstens 71,75 Prozent nach vollen 40 Dienstjahren. Dazu kommt, dass Zulagen für Wechselschicht, Nacht- und Wochenenddienst in der Regel nicht ruhegehaltfähig sind. Wer viele Jahre Schichtdienst geleistet hat, spürt den Unterschied deshalb doppelt.
Die Mechanik dahinter

Wie die Versorgungslücke rechnerisch entsteht

Drei Größen bestimmen dein späteres Ruhegehalt. Wer sie kennt, kann die eigene Lücke grob einordnen – lange bevor der Bescheid kommt.
01

Ruhegehaltssatz und Dienstjahre

Je ruhegehaltfähigem Dienstjahr entsteht ein Anspruch von 1,79375 Prozent, begrenzt auf 71,75 Prozent nach 40 Jahren (§14 BeamtVG, Bund; die Länder regeln Ähnliches in eigenen Gesetzen). Wer später in den Dienst eingetreten ist, Elternzeit genommen oder in Teilzeit gearbeitet hat, erreicht den Höchstsatz oft nicht. Jedes fehlende Jahr kostet rund 1,8 Prozentpunkte.
02

Die Bezugsgröße – und was nicht dazugehört

Der Satz wird nicht auf dein Netto angewendet, sondern auf die ruhegehaltfähigen Dienstbezüge deines letzten Amtes. Nicht ruhegehaltfähig sind in aller Regel die Zulagen, die den Schichtdienst überhaupt erträglich machen: Wechselschicht- und Nachtdienstzulage, Mehrarbeitsvergütung, Erschwerniszulagen. Sie fließen jahrzehntelang ins monatliche Netto – und fallen am Tag der Pensionierung ersatzlos weg.
Was viele Kollegen übersehen
Die Pension wird versteuert – der Bruttobetrag ist nicht das, was ankommt.
Beiträge zur privaten Krankenversicherung laufen im Ruhestand weiter.
Wer vorzeitig geht, muss mit Abschlägen rechnen.
Nicht die Pension ist zu niedrig – das aktive Netto war durch Zulagen höher, als die Berechnungsgrundlage hergibt.
Kurz gesagt
Die Lücke entsteht aus drei Richtungen gleichzeitig: begrenzter Ruhegehaltssatz, engere Bezugsgröße und wegfallende Zulagen. Historische und gesetzliche Angaben, Stand 2026 – maßgeblich ist immer dein Bescheid.

Drei Zahlen, die die Größenordnung zeigen

71,75 %
der ruhegehaltfähigen Dienstbezüge sind der Höchstsatz – erreichbar erst nach 40 Dienstjahren.
1,79 %
Anspruch entsteht je ruhegehaltfähigem Dienstjahr. Jedes fehlende Jahr kostet entsprechend.
40
Dienstjahre sind nötig für den vollen Satz – Studium, Elternzeit und Teilzeit zählen nicht immer voll mit.
— VERSORGUNGSLÜCKEN-RECHNER
Wie groß ist deine Versorgungslücke?
25 Jahre
€
Σ
Trag deine Werte ein und berechne deine Lücke.
— DEINE PERSÖNLICHE AUSWERTUNG
Die ausführliche Auswertung mit Einordnung deiner Situation schicken wir dir kostenlos per E-Mail.
✦ Tipp: Berechne zuerst deine Lücke, dann ist die Auswertung persönlich auf dich zugeschnitten.
Kein Spam. Keine Produktwerbung. Nur deine Auswertung.
Vereinfachte Schätzung zur Einordnung. Grundgehälter aus der Landesbesoldungsordnung A NRW (ab 1. April 2026, Entwurfsstand unter dem Vorbehalt der Bekanntmachung im Gesetzblatt), Laufbahn Polizei (gehobener und höherer Dienst). Ruhegehaltssatz nach § 14 BeamtVG (1,79375 % je ruhegehaltfähigem Dienstjahr, höchstens 71,75 %), angewendet auf das Grundgehalt als ruhegehaltfähige Dienstbezüge. Die Erfahrungsstufe wird aus den Dienstjahren näherungsweise abgeleitet. Die Lücke ist ein Brutto-Abstand: heutiges Grundgehalt gegen künftige Pension. Von der Pension gehen noch Steuern und Kranken­versicherungs­beiträge ab, der tatsächliche Abstand fällt also größer aus. Ein direkter Vergleich mit deinem heutigen Netto ist nicht möglich, ohne Steuersätze zu unterstellen — das tun wir bewusst nicht. Zulagen und Zuschläge sind nicht enthalten. Keine verbindliche Berechnung und keine Beratung — die tatsächliche Versorgung hängt von individuellen Faktoren ab (ruhegehaltfähige Zulagen, Teilzeit, Abschläge).
Von der Zahl zur Entscheidung

Eine Zahl allein ändert nichts

Die eigene Lücke zu kennen ist der erste Schritt – aber erst der zweite zählt. Viele Kollegen rechnen einmal nach, erschrecken kurz und legen den Zettel weg. Das ändert nichts. Was etwas ändert, ist eine Entscheidung: einen Betrag festlegen, einen Weg wählen und dann dranbleiben. Die gute Nachricht dabei ist, dass Zeit hier der größte Hebel ist – und den hast du, wenn du früh genug hinschaust.
2
Schritte: kennen und dann entscheiden
✦
Bezügemitteilung mit markierter Zeile – welche Zulagen nicht ruhegehaltfähig sind
Zum Einordnen

Wie sich Dienstjahre auf den Ruhegehaltssatz auswirken

Vereinfachte Darstellung des Ruhegehaltssatzes nach §14 BeamtVG (Bund, Stand 2026). Ohne Abschläge, Steuern und Krankenversicherung – sie zeigt nur, wie stark die Dienstjahre wirken. Maßgeblich ist immer dein Versorgungsbescheid.
Ruhegehaltfähige DienstjahreRuhegehaltssatzWas das praktisch bedeutet
40 Jahre und mehr71,75 % – der HöchstsatzDer volle Anspruch. Erreichbar bei durchgehendem Dienst ohne längere Unterbrechungen.
35 Jahrerund 62,8 %Fünf fehlende Jahre kosten bereits knapp neun Prozentpunkte der Bezugsgröße.
30 Jahrerund 53,8 %Typisch bei späterem Eintritt oder längeren Teilzeitphasen.
25 Jahrerund 44,8 %Hier wird aus der Lücke schnell der größere Teil des früheren Einkommens.
Gerundete Beispielwerte zur Veranschaulichung. Maßgeblich sind die jeweils gültigen Besoldungstabellen von Bund und Ländern.
Die Verstärker

Fünf Faktoren, die die Lücke größer machen

  • ✓
    Viele Jahre Schichtdienst
    Wechselschicht- und Nachtdienstzulagen prägen das aktive Netto, zählen beim Ruhegehalt aber in der Regel nicht mit.
  • ✓
    Später Eintritt in den Dienst
    Wer erst mit Ende zwanzig verbeamtet wurde, erreicht die 40 Dienstjahre bis zur Altersgrenze oft nicht.
  • ✓
    Teilzeit und Elternzeit
    Beides reduziert die ruhegehaltfähige Dienstzeit anteilig – häufig unterschätzt.
  • ✓
    Vorzeitiger Ruhestand
    Wer früher geht, nimmt Abschläge in Kauf. Bei Dienstunfähigkeit gelten eigene Regeln.
  • ✓
    Steuern und Krankenversicherung
    Die Pension ist steuerpflichtig, die private Krankenversicherung läuft weiter. Vom Brutto bleibt weniger, als viele erwarten.
Warum früh hinschauen hilft

Zeit ist der Teil, den du nicht nachkaufen kannst
Wer mit Mitte dreißig anfängt, die Lücke zu schließen, hat rund drei Jahrzehnte Zeit – und braucht dafür monatlich deutlich weniger als jemand, der mit Mitte fünfzig beginnt. Das ist keine Frage der Disziplin, sondern reine Mathematik: Je länger ein Betrag arbeiten kann, desto größer ist der Anteil, den nicht du selbst einzahlen musst. Genau deshalb ist der beste Zeitpunkt, sich die eigene Zahl anzusehen, immer der jetzige – nicht der, an dem der Versorgungsbescheid im Briefkasten liegt.
✦
Zwei unterschiedlich hohe Steinsäulen – Sinnbild für den Abstand zwischen Netto und Pension
✦
Leiser Raum im Morgenlicht – Zeit als größter Hebel beim Schließen der Versorgungslücke
Ehrlich abgewogen

Die Lücke schließen – was dafür und was dagegen spricht

Was dafür spricht, jetzt anzufangen

✓
Zeit ist der größte Hebel – früh beginnen senkt die nötige monatliche Rate deutlich.
✓
Du behältst die Handlungsfreiheit, statt später reagieren zu müssen.
✓
Die Zahl zu kennen nimmt der Sache den diffusen Schrecken.
✓
Als Beamter kannst du wegen des planbaren Einkommens verlässlich kalkulieren.

Was ehrlicherweise dagegen steht

–
Jeder Weg bindet Geld, das im Alltag heute fehlt.
–
Kapitalanlagen schwanken – Sicherheit gibt es an keiner Stelle geschenkt.
–
Geförderte Verträge kosten Flexibilität, freie Wege kosten Aufmerksamkeit.
–
Keine Rechnung ist exakt – Besoldung, Steuern und Recht ändern sich über Jahrzehnte.
Vom Kennen zum Handeln

Was du mit deiner Zahl anfangen kannst

Die Lücke ist eine Rechengröße, kein Schicksal. Entscheidend ist, was du daraus machst – und das fängt nicht mit einem Produkt an, sondern mit Verständnis.

Erst die Struktur, dann der Baustein

Bevor die Frage nach dem passenden Weg kommt, gehört geklärt, wofür das Geld gedacht ist, wie lange es arbeiten kann und welche Schwankung du aushältst. Erst danach lässt sich sinnvoll auswählen – ob geförderter Vertrag, ein eigenes Depot oder eine Kombination aus beidem.
Die Reihenfolge, die sich bewährt hat
Die eigene Zahl kennen – grob reicht für den Anfang.
Einen Betrag festlegen, der dauerhaft tragbar ist.
Den Weg verstehen, bevor du ihn gehst – nicht umgekehrt.

Warum Verstehen der eigentliche Hebel ist
Wer nur weiß, dass etwas historisch funktioniert hat, steigt in der ersten schlechten Phase wieder aus – und genau dann kostet es am meisten. Wer versteht, woher Ertrag kommt und warum Rückgänge dazugehören, bleibt eher ruhig. Genau daran arbeiten wir bei COP Investment: nicht an Empfehlungen, was du kaufen sollst, sondern an dem Verständnis, mit dem du selbst entscheidest.
Ein Plan, der in der Schublade liegt, nützt nichts – seinen Wert entfaltet er erst, wenn man ihn Schritt für Schritt abarbeitet.
Das Wichtigste in Kürze
Feste, im Voraus getroffene Regeln nehmen Angst und Gier die Macht über den einzelnen Trade. Ein einfacher Plan, konsequent befolgt, schlägt die geniale Idee, die beim ersten Kursausschlag verworfen wird. Der Wert entsteht erst im disziplinierten Abarbeiten – Schritt für Schritt.
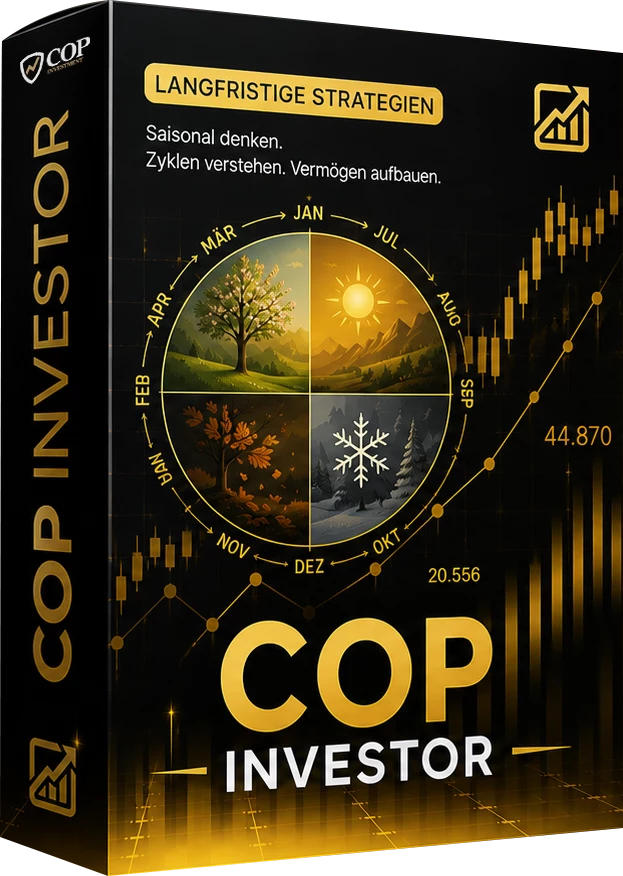
Der COP Investor – Produkt-Paket: saisonale Strategien und Vermögensaufbau für die Blaulichtfamilie
Wenn du tiefer einsteigen willst

Der COP Investor

Das Wissensmodul für den langfristigen Vermögensaufbau – aufgebaut für Menschen aus der Blaulichtfamilie, die ihre Versorgung selbst in die Hand nehmen wollen. Keine Empfehlungen, keine Signale: das Verständnis, mit dem du eigene Entscheidungen triffst.
Was dich erwartet

Von Grund auf

Wie Märkte funktionieren, woher Ertrag kommt und warum Risiko vor Rendite steht.

Struktur bauen

Wie du dir aus den Bausteinen eine stabile, eigene Depotstruktur zusammensetzt.

Saisonale Muster

Die wiederkehrenden Muster der Märkte verstehen und regelbasiert nutzen.

Risiko steuern

Positionsgröße, Streuung und Kapitaleinteilung – der Kern jeder ruhigen Anlage.

Im eigenen Tempo

Zeitlich unabhängig lernen – auch zwischen Schichten und Wochenenddienst.

Werkzeuge dazu

Strategieplaner und Handels-Journal im COP-Pit, damit nichts untergeht.

Finanzbildung, keine Anlageberatung – du entscheidest selbst.
Die Lücke wird nicht kleiner, wenn man nicht hinsieht – nur der Handlungsspielraum.
COP Investment
Ruhig anfangen

Hinsehen ist der erste Schritt

Du musst heute nichts entscheiden. Es genügt zu wissen, worum es geht – und wie viel Zeit noch auf deiner Seite ist.

Kostenloses Strategiegespräch
Unverbindlich, ohne Produktverkauf
Chris Oppermann, Mitgründer von COP Investment und Polizist
Erstellt von
Christof Oppermann & Julian Reppel
Gründer COP Investment – Praktiker aus der Blaulichtfamilie
✓
Inhaltlich geprüft
↻
Zuletzt aktualisiert: August 2026
Grundlage
§14
BeamtVG – Ruhegehaltssatz und ruhegehaltfähige Dienstzeit (Bund, Stand 2026).
Keine
Anlage- oder Rechtsberatung – maßgeblich ist dein Versorgungsbescheid.
Länder
regeln die Versorgung in eigenen Gesetzen – Abweichungen sind möglich.
Häufige Fragen

Fragen zur Versorgungslücke

Wie groß ist die Versorgungslücke typischerweise?
Das hängt stark von Dienstjahren, letzter Besoldungsgruppe und dem Anteil nicht ruhegehaltfähiger Zulagen ab – eine allgemeingültige Zahl gibt es nicht. Der Rechner auf dieser Seite gibt dir eine erste Größenordnung für deine Situation.
Zählen meine Schichtzulagen wirklich nicht mit?
In aller Regel nicht. Ruhegehaltfähig sind das Grundgehalt und bestimmte, gesetzlich benannte Zulagen. Wechselschicht-, Nachtdienst- und Erschwerniszulagen gehören üblicherweise nicht dazu. Die Einzelheiten regeln Bund und Länder unterschiedlich – dein Bescheid ist maßgeblich.
Wird die Pension versteuert?
Ja. Beamtenpensionen zählen zu den Einkünften aus nichtselbständiger Arbeit und werden versteuert. Dazu kommen die weiterlaufenden Beiträge zur privaten Krankenversicherung. Vom Bruttobetrag bleibt daher weniger übrig, als viele zunächst annehmen.
Was passiert bei Dienstunfähigkeit?
Dann gelten eigene Regeln, unter anderem eine Zurechnungszeit, die fehlende Dienstjahre teilweise ausgleicht. Trotzdem fällt das Ruhegehalt in der Regel deutlich niedriger aus als bei regulärem Dienstende. Das ist einer der Gründe, warum das Thema früh relevant ist.
Reicht ein geförderter Vertrag, um die Lücke zu schließen?
Das lässt sich pauschal nicht beantworten. Förderung ist nicht gleich Rendite – entscheidend ist, was nach Kosten und Bindung übrig bleibt. Ein geförderter Vertrag kann sinnvoll sein, ein selbst gesteuerter Weg ebenso. Beides gehört geprüft, nicht geglaubt.
Gibt COP mir eine Empfehlung, was ich abschließen soll?
Nein. COP Investment ist eine Finanzbildungsplattform und gibt keine Anlageempfehlungen. Wir vermitteln das Wissen – die Entscheidung triffst immer du selbst.
Dein nächster Schritt

Aus einer Zahl wird ein Plan

Du kennst jetzt die Mechanik hinter der Versorgungslücke. Wie daraus ein Weg wird, der zu deinem Dienst und deinem Zeitraum passt, schauen wir uns in Ruhe gemeinsam an.

Kostenloses Strategiegespräch