Vermögensaufbau · Erste Schritte

Geldanlage für Beamte: welcher Weg zu dir passt

Tagesgeld, Anleihen, ETF, Immobilien, Gold – die Auswahl ist groß und jeder Anbieter nennt seinen Weg den besten. Wir sortieren das Feld ruhig und ehrlich: was es gibt, wofür es taugt und wo die Grenzen liegen.

Geldanlage für Beamte – worum es wirklich geht

Kurz erklärt
Geldanlage für Beamte heißt nicht, das eine richtige Produkt zu finden. Es heißt, die verfügbaren Wege zu kennen und zu wissen, welcher zu deinem Ziel, deinem Zeitraum und deiner Schwankungstoleranz passt. Beamte haben dabei einen Vorteil, der oft unterschätzt wird: ein planbares Einkommen und ein sehr geringes Risiko, den Arbeitsplatz zu verlieren. Das erlaubt eine ruhigere, langfristigere Planung als bei vielen anderen Berufsgruppen – vorausgesetzt, man nutzt sie.
Der Überblick

Sieben Anlageformen und wofür sie taugen

Keine dieser Formen ist für sich genommen gut oder schlecht. Jede hat einen Zeitraum, für den sie gedacht ist, und eine Schwankung, die man aushalten muss. Historische Angaben, keine Garantie für die Zukunft.
AnlageformWofür sie gedacht istWas du aushalten musst
TagesgeldNotgroschen und Geld, das du in den nächsten zwei Jahren brauchst. Jederzeit verfügbar.Keine Kursschwankung – aber die Inflation zehrt an der Kaufkraft.
FestgeldEin fester Betrag für einen festen Zeitraum, meist ein bis drei Jahre.Du kommst vor Ablauf nicht heran. Zinsen stehen vorher fest.
StaatsanleihenStabilisierender Baustein im Depot, planbare Zinszahlungen.Kursschwankungen bei Zinsänderungen, die Bonität des Staates zählt.
Breit gestreute ETFLangfristiger Vermögensaufbau über zehn Jahre und mehr.Zwischenzeitliche Rückgänge von 30 bis 40 Prozent sind historisch vorgekommen.
EinzelaktienGezielte Beteiligung an einzelnen Unternehmen.Deutlich höheres Einzelrisiko, verlangt eigene Analyse und Zeit.
ImmobilienLangfristiger Sachwert, selbst genutzt oder vermietet.Hoher Kapitaleinsatz, Klumpenrisiko, Aufwand und Nebenkosten.
GoldKleine Beimischung als Krisenbaustein, meist 5 bis 10 Prozent.Keine Zinsen, keine Dividenden – der Ertrag hängt allein am Preis.
Gerundete Beispielwerte zur Veranschaulichung. Maßgeblich sind die jeweils gültigen Besoldungstabellen von Bund und Ländern.
Der häufigste Startpunkt

Warum das Sparbuch allein nicht mehr trägt

Sicherheit ist für die meisten Kollegen das erste Kriterium – und das ist völlig richtig. Nur bedeutet Sicherheit beim Sparbuch nicht das, was viele darunter verstehen.

Nominal sicher, real schrumpfend

Auf dem Sparbuch kann der Betrag nicht fallen – das ist die nominale Sicherheit. Was sich aber ändert, ist die Kaufkraft. Liegt die Inflation über dem Zins, kaufst du in zehn Jahren mit demselben Betrag weniger als heute. Das fällt nicht auf, weil auf dem Kontoauszug nichts schrumpft. Es passiert trotzdem.
Was das praktisch bedeutet
Ein Betrag auf dem Sparbuch bleibt gleich – seine Kaufkraft nicht.
Der Notgroschen gehört trotzdem aufs Tagesgeld: Verfügbarkeit schlägt dort Rendite.
Für alles darüber hinaus lohnt der Blick auf Wege mit realem Wertzuwachs.

Warum das für Beamte besonders zählt

Wer eine Pension erwartet, plant oft über sehr lange Zeiträume – dreißig Jahre und mehr. Genau über solche Zeiträume wirkt der Unterschied zwischen nominal und real am stärksten. Das ist kein Argument gegen Sicherheit, sondern eines dafür, sie richtig zu verteilen: kurzfristig verfügbar dort, wo es sein muss, langfristig arbeitend dort, wo Zeit da ist.
Ein Plan, der in der Schublade liegt, nützt nichts – seinen Wert entfaltet er erst, wenn man ihn Schritt für Schritt abarbeitet.
Das Wichtigste in Kürze
Feste, im Voraus getroffene Regeln nehmen Angst und Gier die Macht über den einzelnen Trade. Ein einfacher Plan, konsequent befolgt, schlägt die geniale Idee, die beim ersten Kursausschlag verworfen wird. Der Wert entsteht erst im disziplinierten Abarbeiten – Schritt für Schritt.

Drei Zahlen, die die Richtung zeigen

3–6
Nettogehälter gehören als Notgroschen aufs Tagesgeld, bevor angelegt wird.
10–15
Jahre Haltedauer galten historisch als der Zeitraum, ab dem breit gestreute Aktienanlagen deutlich ruhiger wurden.
5–10 %
gelten bei vielen Fachleuten als übliche Größenordnung für eine Gold-Beimischung.
Ordnung vor Auswahl

Erst die Struktur, dann das Produkt

Die meisten Fehler bei der Geldanlage passieren nicht bei der Produktauswahl, sondern davor. Wer ohne Ziel und ohne Zeitraum anfängt, kauft irgendwann das, was gerade gut klingt – und verkauft es beim nächsten Rücksetzer wieder. Wer dagegen weiß, wofür welches Geld gedacht ist, trifft ruhigere Entscheidungen. Die Struktur ist die eigentliche Arbeit; das Produkt ist danach fast eine Formsache.
5
Fragen klären, wohin welcher Euro gehört
✦
Sortierte Unterlagen auf dem Küchentisch – erst die Struktur, dann die Geldanlage
Vor jeder Anlage

Fünf Fragen, die die Auswahl von selbst treffen

  • ✓
    Wofür ist das Geld gedacht?
    Notgroschen, größere Anschaffung, Versorgungslücke im Ruhestand – jedes Ziel hat einen anderen passenden Weg.
  • ✓
    Wann brauche ich es wieder?
    Unter drei Jahren gehört Geld nicht in schwankende Anlagen. Über zehn Jahre ändert sich das Bild deutlich.
  • ✓
    Wie viel Schwankung halte ich aus?
    Nicht theoretisch, sondern ehrlich: Würde ich bei dreißig Prozent Minus ruhig bleiben – oder nachts wach liegen?
  • ✓
    Wie schnell muss ich herankommen?
    Festgeld und Immobilien binden Kapital. Tagesgeld und ETF lassen sich kurzfristig auflösen.
  • ✓
    Was kostet mich der Weg?
    Laufende Kosten wirken über Jahrzehnte wie ein Gegenwind – sie gehören vor dem Abschluss auf den Tisch.
Die Reihenfolge

In welcher Reihenfolge sinnvoll aufgebaut wird

Schritt 1

Teure Schulden zuerst

Ein Dispo oder Ratenkredit kostet meist mehr, als eine Anlage realistisch einbringt. Was hier weg ist, wirkt sofort.

Schritt 2

Notgroschen aufbauen

Drei bis sechs Nettogehälter aufs Tagesgeld. Verfügbar, ohne Kursrisiko – damit du nie im falschen Moment verkaufen musst.

Schritt 3

Basis breit aufstellen

Ein breit gestreuter Kern für den langfristigen Aufbau, meist über einen regelmäßigen Sparplan.

Schritt 4

Struktur ergänzen

Erst danach kommen stabilisierende Bausteine und gezieltere Entscheidungen – wenn das Fundament steht.

Im Dienstalltag

Was ein Beamtengehalt besonders macht
Planbares Einkommen, geregelte Laufbahnstufen, ein sehr geringes Risiko der Arbeitslosigkeit: Das sind Bedingungen, unter denen sich langfristig ruhig planen lässt. Zwei Punkte werden dabei oft übersehen. Erstens laufen Zulagen für Wechselschicht und Nachtdienst über Jahre mit, zählen beim Ruhegehalt aber nicht mit – wer lange Schichtdienst hatte, merkt den Unterschied am Tag der Pensionierung. Zweitens führt gerade die Sicherheit der Pension dazu, dass viele Kollegen das Thema Geldanlage lange vor sich herschieben. Beides spricht dafür, früh anzufangen – nicht aus Sorge, sondern weil Zeit hier der größte Hebel ist.
✦
Zwei Kollegen am Tisch, einer erklärt die Geldanlage anhand von Unterlagen
✦
Erste Reihe gesetzter Steine eines Fundaments – Sinnbild für den Aufbau der Geldanlage
Ehrlich abgewogen

Selbst verstehen oder verkaufen lassen

Was für den eigenen Weg spricht

✓
Du kennst deine Situation besser als jeder Außenstehende nach einem Termin.
✓
Keine Abschlusskosten und keine Provisionen, die an einem Produkt hängen.
✓
Du bleibst jederzeit änderungsfähig statt an einen Vertrag gebunden.
✓
Verstandene Entscheidungen hält man in schlechten Phasen eher durch.

Was dagegen spricht

–
Es kostet Zeit, sich das nötige Wissen anzueignen.
–
Am Anfang fehlt die Orientierung, was überhaupt wichtig ist.
–
Fehler gehen auf die eigene Kappe – niemand hält den Kopf hin.
–
Ohne feste Regeln entscheidet im Zweifel das Bauchgefühl.
Vom Überblick zur Entscheidung

Wissen ist der Teil, den dir niemand abnimmt

Der Kern
Die Liste der Anlageformen kann jeder nachschlagen. Die eigentliche Frage kommt danach: Wie fügt man daraus eine Struktur zusammen, die auch in einem schlechten Jahr hält?
Zuerst

Verstehen, warum etwas funktioniert

Wer nur weiß, dass breit gestreute ETF historisch ordentlich gelaufen sind, verkauft beim ersten größeren Rücksetzer trotzdem. Wer versteht, woher der Ertrag kommt und warum Rückgänge dazugehören, bleibt eher ruhig. Verstehen ist kein akademischer Luxus – es ist der Unterschied zwischen Durchhalten und Aussteigen.
Danach

Regeln statt Bauchgefühl

Märkte zeigen wiederkehrende, statistisch belegbare Muster über das Jahr. Wer diese Muster kennt, kann regelbasiert entscheiden statt aus dem Bauch. Genau daran arbeiten wir bei COP Investment: nicht an Empfehlungen, was du kaufen sollst, sondern an dem Verständnis, mit dem du es selbst entscheidest.
Worauf es dabei ankommt
Erst die eigene Struktur, dann die einzelnen Bausteine.
Regeln vorher festlegen – nicht mitten in einer unruhigen Phase.
Chancen und Risiken gehören immer zusammen betrachtet.
Nicht das Produkt entscheidet, sondern ob du verstehst, warum es in deinem Depot liegt.
Kurz gesagt
Der Überblick über die Anlageformen ist der Anfang. Aus Bausteinen wird erst dann ein Plan, wenn du weißt, wofür jeder einzelne da ist.
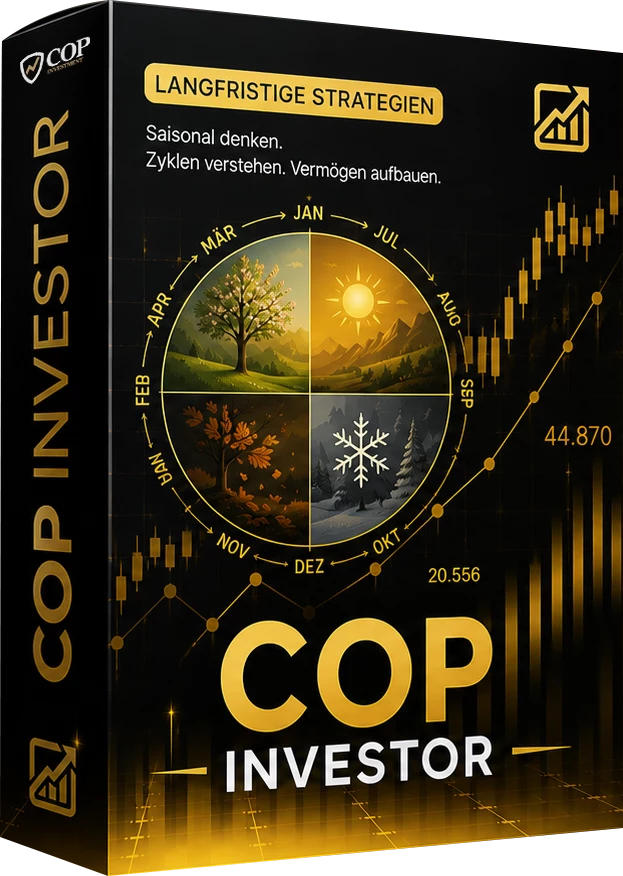
Der COP Investor – Produkt-Paket: saisonale Strategien und Vermögensaufbau für die Blaulichtfamilie
Wenn du tiefer einsteigen willst

Der COP Investor

Das Wissensmodul für den langfristigen Vermögensaufbau – aufgebaut für Menschen aus der Blaulichtfamilie, die ihre Geldanlage selbst in die Hand nehmen wollen. Keine Empfehlungen, keine Signale: das Verständnis, mit dem du eigene Entscheidungen triffst.
Was dich erwartet

Von Grund auf

Wie Märkte funktionieren, woher Ertrag kommt und warum Risiko vor Rendite steht.

Struktur bauen

Wie du dir aus den Bausteinen eine stabile, eigene Depotstruktur zusammensetzt.

Saisonale Muster

Die wiederkehrenden Muster der Märkte verstehen und regelbasiert nutzen.

Risiko steuern

Positionsgröße, Streuung und Kapitaleinteilung – der Kern jeder ruhigen Anlage.

Im eigenen Tempo

Zeitlich unabhängig lernen – auch zwischen Schichten und Wochenenddienst.

Werkzeuge dazu

Strategieplaner und Handels-Journal im COP-Pit, damit nichts untergeht.

Finanzbildung, keine Anlageberatung – du entscheidest selbst.
Nicht der perfekte Start entscheidet, sondern dass überhaupt einer gemacht wird.
COP Investment
Ruhig anfangen

Ein Schritt reicht für den Anfang

Du musst nicht alles auf einmal entscheiden. Es genügt, den ersten Schritt bewusst zu gehen – und zu wissen, warum.

Kostenloses Strategiegespräch
Unverbindlich, ohne Produktverkauf
Chris Oppermann, Mitgründer von COP Investment und Polizist
Erstellt von
Christof Oppermann & Julian Reppel
Gründer COP Investment – Praktiker aus der Blaulichtfamilie
✓
Inhaltlich geprüft
↻
Zuletzt aktualisiert: August 2026
Grundlage
Keine
Anlageberatung – wir vermitteln Wissen, keine Empfehlungen.
Chancen
und Risiken werden immer gemeinsam gezeigt.
Historisch
belegte Angaben sind keine Garantie für die Zukunft.
Häufige Fragen

Fragen zur Geldanlage für Beamte

Womit sollte ich als Beamter anfangen?
Mit der Reihenfolge, nicht mit dem Produkt: teure Schulden weg, dann drei bis sechs Nettogehälter als Notgroschen aufs Tagesgeld. Erst danach lohnt der Blick auf den langfristigen Aufbau. Das ist unspektakulär, verhindert aber die meisten Fehler.
Wie viel Geld brauche ich, um anzufangen?
Weniger als die meisten denken. Sparpläne sind vielerorts ab kleinen monatlichen Beträgen möglich. Wichtiger als die Höhe ist, dass die Rate dauerhaft tragbar ist – lieber niedriger anfangen und dranbleiben als hoch starten und abbrechen.
Ist Geldanlage nicht riskant für Beamte?
Jede Anlageform hat ein Risiko – auch das Sparbuch, dort trägt es nur den Namen Kaufkraftverlust. Entscheidend ist, das Risiko zur Laufzeit passend zu wählen: kurzfristig Verfügbares ohne Kursrisiko, langfristig Angelegtes darf schwanken.
Lohnt sich eine Immobilie als Geldanlage?
Das hängt stark von Lage, Preis und Finanzierung ab und lässt sich pauschal nicht beantworten. Zu bedenken ist der hohe Kapitaleinsatz an einer einzigen Stelle – ein Klumpenrisiko, das breit gestreute Anlagen so nicht haben.
Brauche ich einen Berater?
Das musst du selbst entscheiden. Wichtig ist zu wissen, wie ein Berater vergütet wird – über Provisionen am Produkt oder über ein Honorar. Wer die Grundlagen selbst versteht, kann jedes Gespräch besser einordnen.
Gibt COP mir eine Empfehlung, was ich kaufen soll?
Nein. COP Investment ist eine Finanzbildungsplattform und gibt keine Anlageempfehlungen. Wir vermitteln das Wissen – die Entscheidung triffst immer du selbst.
Dein nächster Schritt

Aus Überblick wird ein eigener Plan

Du kennst jetzt die Wege und die Fragen, die vor jeder Anlage stehen. Wie daraus eine Struktur wird, die zu deinem Dienst und deinem Zeitraum passt, schauen wir uns gemeinsam an.

Kostenloses Strategiegespräch