Vermögensaufbau · Erste Schritte

Sparplan für Polizisten: klein anfangen, dranbleiben

Ein Sparplan macht Vermögensaufbau planbar: einmal einrichten, dann läuft er automatisch – Monat für Monat, egal ob Frühschicht oder Nachtdienst. Wir zeigen ehrlich, wie viel sinnvoll ist und worauf es wirklich ankommt.

Was ist ein Sparplan – und warum für Polizisten?

Kurz erklärt
Ein Sparplan ist ein automatischer Dauerauftrag, der Monat für Monat einen festen Betrag anlegt – meist in einen breiten ETF. Du legst Rate und Termin einmal fest, ab dann läuft alles von selbst. Für Polizisten passt das besonders gut: Das Einkommen ist planbar, also lassen sich feste Raten verlässlich einplanen. Und weil er automatisch läuft, braucht das Ganze keine Aufmerksamkeit im Schichtdienst – genau das macht diesen Weg so ruhig.
Die richtige Reihenfolge

Erst der Notgroschen, dann der Sparplan

Bevor der erste Euro in einen Sparplan fließt, gehört ein Sicherheitspolster auf die Seite. Diese Reihenfolge ist wichtiger als jede Renditefrage.

Warum zuerst das Polster

Ein Sparplan legt Geld langfristig an – er ist nicht dafür gedacht, in einer schlechten Phase schnell aufgelöst zu werden. Wer bei einer kaputten Waschmaschine an sein Depot muss, verkauft im ungünstigsten Moment. Deshalb kommt zuerst der Notgroschen: drei bis sechs Nettogehälter auf dem Tagesgeldkonto, jederzeit verfügbar.
Die Reihenfolge in drei Punkten
Notgroschen: drei bis sechs Monatsgehälter aufs Tagesgeld.
Erst danach: der langfristige Sparplan für den Vermögensaufbau.
Nur Geld anlegen, das du die nächsten Jahre nicht brauchst.

Was danach kommt

Steht das Polster, kann der Sparplan starten – ruhig, klein und verlässlich. Er darf ruhig bescheiden anfangen. Wichtiger als die Höhe ist, dass er läuft und du ihn durchhältst.
Ein Sparplan ohne Notgroschen ist ein Haus ohne Fundament.
Kurz gesagt
Sicherheit zuerst, Rendite danach. Der Notgroschen macht den Sparplan überhaupt erst durchhaltbar.
Wie viel sparen

So findest du deine Sparrate

  • ✓
    Die 50-30-20-Regel
    50 % Fixkosten, 30 % für dich, 20 % sparen. Eine einfache Orientierung für den Anfang.
  • ✓
    10 bis 20 % vom Netto
    Ein bewährter Richtwert für den Vermögensaufbau – lieber am unteren Ende starten und später erhöhen.
  • ✓
    Lieber klein und stetig
    25 €, die verlässlich laufen, schlagen 200 €, die nach drei Monaten wieder gestoppt werden.
  • ✓
    Mit der Zeit erhöhen
    Bei Beförderung oder Stufenaufstieg die Rate anheben – am besten gleich, bevor man sich ans Mehr gewöhnt.
  • ✓
So einfach

Einmal einrichten, dann vergessen

Ein Sparplan ist in wenigen Minuten eingerichtet: Betrag festlegen, Ausführungstag wählen, bestätigen. Ab dann kauft er automatisch – auch Bruchstücke, falls die Rate nicht genau auf einen Anteil passt. Du musst nie wieder aktiv eingreifen.
1 Dauerauftrag
reicht für den kompletten Vermögensaufbau
✦
Person richtet entspannt einen Dauerauftrag am Laptop ein
Schritt für Schritt

In vier Schritten zum Sparplan

01

Notgroschen aufbauen

Drei bis sechs Nettogehälter aufs Tagesgeld, bevor der erste Euro in den Sparplan fließt.

02

Rate festlegen

Ein Betrag, den du dauerhaft durchhältst. Als Orientierung 10 bis 20 % vom Netto – aber lieber verlässlich als ambitioniert.

03

Dauerauftrag einrichten

Sparplan im Depot anlegen, Ausführungstag wählen, bestätigen. Danach läuft alles automatisch.

04

Erhöhen statt anfassen

Bei mehr Einkommen die Rate anheben. In schlechten Phasen einfach weiterlaufen lassen – nicht stoppen.

Sparplan oder Einmalanlage

Zwei Wege – wann welcher passt

Beide Wege führen zum Ziel. Der Unterschied liegt darin, ob schon größeres Kapital da ist oder Schritt für Schritt aufgebaut wird.
WegWie es funktioniertWann er passt
SparplanFester Betrag monatlich, automatisch – glättet Schwankungen (Cost-Average).Wenn kein größeres Startkapital da ist – der Normalfall beim Einstieg.
EinmalanlageEin größerer Betrag wird auf einmal investiert.Wenn Kapital vorhanden ist – schlägt historisch oft den Sparplan, hat aber mehr Timing-Risiko.
KombinationGrößeren Teil sofort, Rest plus Einkommen per Sparplan.Wenn beides da ist – vorhandenes Kapital und laufendes Einkommen.
A 13Polizeirat (gehobener/höherer Dienst)5.180 €
Gerundete Beispielwerte zur Veranschaulichung. Maßgeblich sind die jeweils gültigen Besoldungstabellen von Bund und Ländern.

Sparplan in Zahlen

ab 25 €
monatliche Mindestrate bei den meisten Brokern
3–6
Nettogehälter Notgroschen, bevor der Sparplan startet
10–20 %
vom Nettoeinkommen als Richtwert für die Sparrate
Im Dienstalltag

Läuft, während du arbeitest

Das Schöne am Sparplan: Er kümmert sich um sich selbst. Während du im Streifenwagen sitzt oder im Nachtdienst bist, kauft er am Stichtag automatisch. Kein Termin, keine Entscheidung, kein Stress – einmal eingerichtet, läuft er ein Berufsleben lang.
✦
Muenzen neben Kalenderblatt als Sinnbild fuer monatliches Sparen
✦
Person prueft entspannt den Sparplan am Smartphone zuhause
Ehrlich betrachtet

Stärken und Grenzen – ohne Schönrederei

Dafür spricht

✓
Automatisch und diszipliniert – der Sparplan spart, auch wenn man es vergisst.
✓
Schon ab kleinen Beträgen, jederzeit anpassbar oder pausierbar.
✓
Cost-Average glättet den Einstiegspreis über die Zeit.
✓
Planbar – passt ideal zum verlässlichen Beamteneinkommen.

Das musst du wissen

–
Bei vorhandenem Kapital ist die Einmalanlage historisch oft überlegen.
–
Der Sparplan legt in schwankende Werte an – kurzfristige Verluste sind möglich.
–
Nur für langfristiges Geld – nicht für Ziele in den nächsten Jahren.
–
Wirkt nur, wenn man ihn durchhält – Stärke und Schwachstelle zugleich.
Das Entscheidende

Der Sparplan wirkt nur, wenn er läuft

Die größte Stärke eines Sparplans ist zugleich seine Schwachstelle: Er funktioniert nur, solange du ihn durchhältst. Zwei Situationen entscheiden über Erfolg oder Misserfolg.
01

Nicht in der Krise stoppen

Wenn die Kurse fallen, ist der Reflex, den Sparplan zu pausieren. Genau das ist falsch: In schwachen Phasen kaufst du mit derselben Rate mehr Anteile – die günstigen Einkäufe von heute sind der Gewinn von morgen. Wer durchhält, wird historisch belohnt.
02

Nicht auf den perfekten Moment warten

Viele warten mit dem Start, bis die Lage ruhiger wirkt. Doch den perfekten Einstieg gibt es nicht. Der wichtigste Faktor ist die Zeit im Markt, nicht der Zeitpunkt. Deshalb ist fast immer der beste Tag zum Anfangen: heute.
Merke
In fallenden Märkten weiterlaufen lassen – nicht stoppen.
Nicht auf den perfekten Zeitpunkt warten – einfach starten.
Rate lieber automatisch erhöhen als händisch nachkaufen.
Ein Sparplan belohnt Geduld, nicht Cleverness.
Unterm Strich
Der Erfolg hängt weniger von der Rate ab als vom Durchhalten. Wer ruhig bleibt und dranbleibt, macht fast alles richtig.
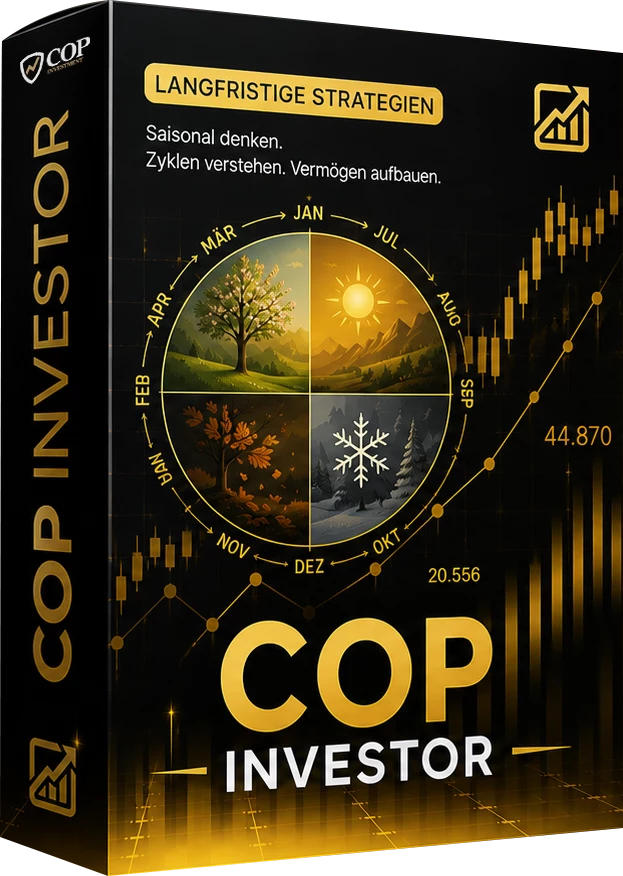
Der COP Investor – Produkt-Paket: saisonale Strategien und Vermögensaufbau für die Blaulichtfamilie
Einen Schritt weiter

Vom Sparplan zur ganzen Strategie

Ein Sparplan ist der Motor des Vermögensaufbaus. Die nächste Frage ist, was er kauft und wie er sich in ein durchdachtes Depot einfügt, das zu dir und deinem Dienst passt.
Was dich erwartet

Rate richtig planen

Wie viel wirklich zu deinem Einkommen und deinen Zielen passt.

Was der Sparplan kauft

Welcher breite ETF als Kern taugt – und warum einer reicht.

Risiko zuerst

Warum die Frage nach dem möglichen Verlust vor der Renditefrage steht.

Regelbasiert

Klare Regeln, an die du dich auch in unruhigen Phasen hältst.

Für deinen Alltag

Verständlich erklärt, auch wenn im Schichtdienst wenig Zeit bleibt.

Dein Tempo

Schritt für Schritt – du entscheidest, wie tief du einsteigst.

Finanzbildung, keine Anlageberatung – du entscheidest selbst.
Der beste Sparplan ist nicht der größte, sondern der, den du drei Jahrzehnte lang nicht anfasst.
COP Investment
Dein nächster Schritt

Dranbleiben ist der ganze Trick

Du weißt jetzt, wie ein Sparplan funktioniert und worauf es ankommt. Wenn du wissen willst, welche Rate konkret zu deinem Einkommen passt, sprich mit uns – ruhig und unverbindlich.

Kostenloses Strategiegespräch

Finanzbildung, keine Anlageberatung.
Chris Oppermann, Mitgründer von COP Investment und Polizist
Erstellt von
Christof Oppermann
COP Investment – Finanzbildung für die Blaulichtfamilie
✓
Fachlich geprüft
↻
Stand: Juli 2026
Quellen
1
Verbraucherzentrale – Sparplan und Notgroschen (2026).
2
Finanztip / Finanzen.net – Sparplan vs. Einmalanlage (2026).
3
Vanguard – Cost-Average und langfristiges Sparen (2025).
Häufige Fragen

Was viele zum Sparplan fragen

Wie viel sollte ich monatlich sparen?
Als Richtwert gelten 10 bis 20 % vom Netto. Wichtiger als die Höhe ist, dass die Rate dauerhaft läuft. Lieber klein und verlässlich starten und später erhöhen.
Brauche ich erst einen Notgroschen?
Ja. Drei bis sechs Nettogehälter gehören zuerst aufs Tagesgeld, bevor der Sparplan startet. So musst du in einer schlechten Phase nie ans Depot.
Sparplan oder alles auf einmal anlegen?
Hast du kein größeres Kapital, ist das regelmäßige Sparen der Normalfall. Ist Kapital vorhanden, schlägt die Einmalanlage historisch oft den Sparplan – hat aber mehr Timing-Risiko. Eine Kombination ist ebenfalls möglich.
Kann ich den Sparplan pausieren?
Technisch ja, jederzeit. Sinnvoll ist es aber selten – gerade in fallenden Märkten kaufst du günstiger. Pausieren nur, wenn es finanziell wirklich eng wird.
Was passiert bei fallenden Kursen?
Dann kaufst du mit derselben Rate mehr Anteile. Das ist kein Grund zur Sorge, sondern der eigentliche Vorteil des regelmäßigen Sparens über die Zeit.
Ab wann lohnt sich ein Sparplan?
Schon ab 25 € im Monat. Entscheidend ist nicht die Rate, sondern die Laufzeit – ein Sparplan ist auf 10 bis 15 Jahre und länger angelegt.
Dein nächster Schritt

Klein anfangen, groß ankommen

Du weißt jetzt, wie ein Sparplan funktioniert. Der nächste Schritt ist, die passende Rate für dein Einkommen zu finden.

Kostenloses Strategiegespräch